宗教法人一覧の調べ方と実態!非課税の闇から解散命令の裏側まで徹底追及
日本国内にはコンビニエンスストアの総数をはるかに凌ぐ寺院や神社、各種教会が存在します。信教の自由が憲法で保障される一方、高額献金問題や不祥事、後継者不足に伴う売買ビジネスなど、宗教法人を取り巻くニュースは後を絶ちません。身近な街角にある寺社から全国規模の巨大教団まで、どのような組織が法的な認可を受け、いかなる恩恵を享受しているのか、実情を知る人は決して多くないのが現実です。
所轄庁による管理体制や税制上の優遇措置、そして極めて異例とされる解散命令請求がなぜ行われるに至ったのか。文化庁の最新統計や行政のリアルな動きをもとに、宗教法人にまつわる制度の骨格と隠された実態を深く掘り下げて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国約18万に及ぶ法人は文化庁(文部科学大臣)と都道府県知事に二分され、所轄によって開示レベルや名簿の検索方法が異なる。
- 要点2:固定資産税や宗教活動収入の非課税特権を隠れ蓑にした「休眠法人の売買」やマネーロンダリングが深刻な社会問題化している。
- 要点3:解散命令は「法令違反」と「著しい公共の福祉の侵害」が厳格に問われ、旧統一教会を巡る司法判断を経て国の監督体制は歴史的転換期を迎えている。
【2026年最新】全国の宗教法人数はどう推移?文化庁の統計に見る現状
日本国内における宗教団体の全貌を把握するうえで、基礎資料となるのが文化庁の公表する宗教年鑑です。宗教法人数最新データを概観すると、国内の宗教法人総数は約17万8,000法人前後で推移しています。内訳としては神道系と仏教系がその約8割から9割を占め、キリスト教系や諸教(新宗教など)がこれに続きます。
数字だけを見れば巨大な規模を維持しているように映るものの、現場では深刻な過疎化と後継者難が急速に進行中です。地方の過疎地域を中心に、住職や宮司が不在となった「無住寺院」「空き神社」が激増しており、実質的な活動を停止している法人は全国で数千から一万件以上に達すると推計されています。
宗教法人を理解する上で避けて通れないのが、包括宗教法人と単立宗教法人の違いです。神社本庁や曹洞宗、浄土真宗本願寺派といった巨大な母体組織が「包括宗教法人」であり、その傘下に連なる末寺や神社が「被包括法人」に該当します。一方で、特定の宗派や教団の傘下に入らず、独立して活動する寺社や新興教団は「単立宗教法人」と呼ばれます。後述するトラブルや法人の売買においてターゲットとなりやすいのは、上部組織からの干渉や統制を受けないこの単立法人であるケースが目立ちます。
宗教法人一覧・名簿はどう調べる?文化庁と都道府県の管轄ルールと検索方法
特定の団体が正式な法人格を持っているのかを確認したい場合、どこで名簿を閲覧できるのでしょうか。鍵を握るのは「活動区域」による所轄の違いです。
複数の都道府県にまたがって境内建物を備え、広域で活動を展開する教団は文部科学大臣所轄宗教法人となり、文化庁が直接管理します。大手新興宗教や全国に末寺を持つ伝統宗派の本山などがこれに当たります。一方、1つの都道府県内のみに境内地や施設を持つ大半の地域寺社は、都道府県知事所轄宗教法人として各自治体の総務課や学事課などが担当窓口を務めています。
ネット上で手軽に「全法人横断データベース」を叩ける仕組みを期待する声は根強いものの、プライバシーや信教の自由への配慮から、宗教法人名簿検索を全国一元化してネット公開するシステムは整備されていません。文化庁の公式サイト上にある宗教法人一覧 文化庁の関連ページでは、文部科学大臣所轄の主要法人の基本情報や宗教年鑑の要約がPDF等で掲載されているにとどまります。
都道府県所轄の法人の詳細を知るには、各都道府県の窓口で「宗教法人名簿」の閲覧・縦覧手続きを行うか、情報公開請求を活用するのが公的な確認ルートとなります。法人の商業登記そのものは法務局で誰でも登記事項証明書を取得できるため、法人名と所在地が特定できれば、代表役員の氏名や資産総額などの登記事項を確認することは法的に可能です。
なぜ認可され、なぜ取り消されるのか?認証基準と解散命令請求の背景
憲法が保障する信教の自由を最大限に尊重するため、宗教法人の設立は行政による「許可制」ではなく、法律の要件を満たしているかを行政が形式的に審査する「認証制」が採られています。
宗教法人認証基準と手続きにおいては、教義を広め、儀式行事を行い、信者を教化育成するという明確な目的を持ち、現に礼拝の施設を備えて活動実績がある団体かどうかが審査されます。実態のない団体が税制優遇目的だけで即座にペーパー法人を作れないよう、申請前には一定期間(原則3年以上)の宗教活動の実績や、信者組織の存在が厳しくチェックされます。
一度与えられた法人格が剥奪されるハードルは極めて高く設定されています。所轄庁が裁判所に対して解散命令を請求できるのは、宗教法人法第81条に明記された限定的な要件に該当する場合のみです。
過去に宗教法人解散命令の理由として認められた代表例は、地下鉄サリン事件などを引き起こしたオウム真理教(刑法違反)と、霊感商法で組織的詐欺を働いた明覚寺(詐欺罪による幹部有罪)の2件にとどまっていました。いずれも「役員や信徒の行為が、法令に違反して、著しく公共の福祉を害すると明らかに認められること」が絶対条件とされてきた歴史があります。
その潮目を決定的に変えたのが、世界平和統一家庭連合(旧統一教会)を巡る宗教法人不祥事ニュースと経緯です。文部科学省は民法上の不法行為責任が長年にわたり多数認められた事実を根拠に、2023年10月に東京地裁へ解散命令を請求しました。刑事罰の確定がない民法上の不法行為を理由とした解散命令請求は憲政史上初の事態であり、司法の判断は宗教行政のあり方を根底から揺さぶっています。認可の取り消し(解散)とは、信仰そのものを禁止する処分ではなく、国が与えた「法人格という法的な特権」を剥奪し、財産を清算させる手続きを意味します。
「お布施は無税」のウラ側|宗教法人非課税特権の実態と収益事業の境界線
世論の反発を招きやすい最大の火種が、宗教法人に認められた税制上の手厚い保護です。いわゆる宗教法人非課税特権の実態については、正確な知識を持たずに誤解されている側面も少なくありません。
非課税となるのは、あくまで「宗教活動そのもの」に付随する収入や財産に限定されています。
- 固定資産税・都市計画税:宗教法人が本来の用に供する境内地、本堂、礼拝堂などは非課税。ただし、住職の私的な居住用スペースや、一般人に貸し出している駐車場などは課税対象。
- 法人税:信者からのお布施、初詣の賽銭、祈祷料、戒名料、寄付金などは宗教活動に伴う喜捨とみなされ、一切課税されない。
- 収益事業:物品販売、不動産貸付、霊園の管理・販売、幼稚園経営などの営利性がある事業には法人税が課される。ただし、一般企業(普通法人)の標準税率が約23.2%であるのに対し、宗教法人の収益事業には軽減税率(15%)が適用される。
問題視されるのは、宗教活動と営利活動の境界線が極めて曖昧になりやすい点です。本堂の建て替えや宗教活動名目でプールされた数億円単位の非課税マネーが、実質的に創始者一族やトップ役員の豪勢な私生活に流用されるケースが国税当局の税務調査で度々発覚しています。社会的なインフラを享受しながら課税を免れている構造に対し、不公平感を募らせる納税者は少なくありません。
数千万円で取引される「空き寺」?宗教法人売買の真相と脱税・マネロンの手口
近年、アンダーグラウンドの経済界で公然と行われているのが「休眠宗教法人の買収」です。宗教法人売買の真相を追うと、地方の過疎化と都市部のブラックマネーが結託した構造的な歪みが浮かび上がります。
新規の法人認証を受けるには何年もの実績と厳しい審査が必要ですが、すでに認証を受けている既存の「空き寺」や「活動休止状態の教会」を代表役員の交代という形で丸ごと買い取れば、手っ取り早く宗教法人格が手に入ります。専門のブローカーが暗躍し、売買相場は3,000万円から1億円以上で取引されています。
買収を行う側の狙いは極めて明快です。
- 脱税・所得隠し:一般企業で得た裏金を宗教法人へ「寄付」した形にして経費化し、法人から非課税の手当てとして還流させる。
- マネーロンダリング:反社会的勢力や詐欺グループが不法収益を宗教法人の口座に流し込み、出所をロンダリングする。
- 不動産乱開発・風俗営業:非課税枠を利用した高額納骨堂の建設や霊園ビジネス、さらには「宗教施設」を隠れ蓑にしたラブホテルや歓楽街ビルの経営。
こうした悪用を防ぐため、文化庁および各都道府県は1年以上活動実態がない法人の実態調査を進め、休眠法人に対する裁判所への解散命令請求(職権解散)を強化しています。売買に関与したブローカーや税理士が脱税幇助で逮捕される事例も相次いでおり、行政のメスが急速に入りつつあります。
気になる新興宗教一覧と評判|伝統宗教との違いとトラブルを見抜く視点
一口に宗教と言っても、奈良・平安・鎌倉時代から続く伝統仏教や神社神道と、幕末から近現代にかけて台頭した新宗教とでは、組織の成り立ちや社会的な立ち位置が大きく異なります。新興宗教一覧と評判をリサーチする際には、団体の歴史的背景とトラブルの有無を冷静に見極めるリテラシーが欠かせません。
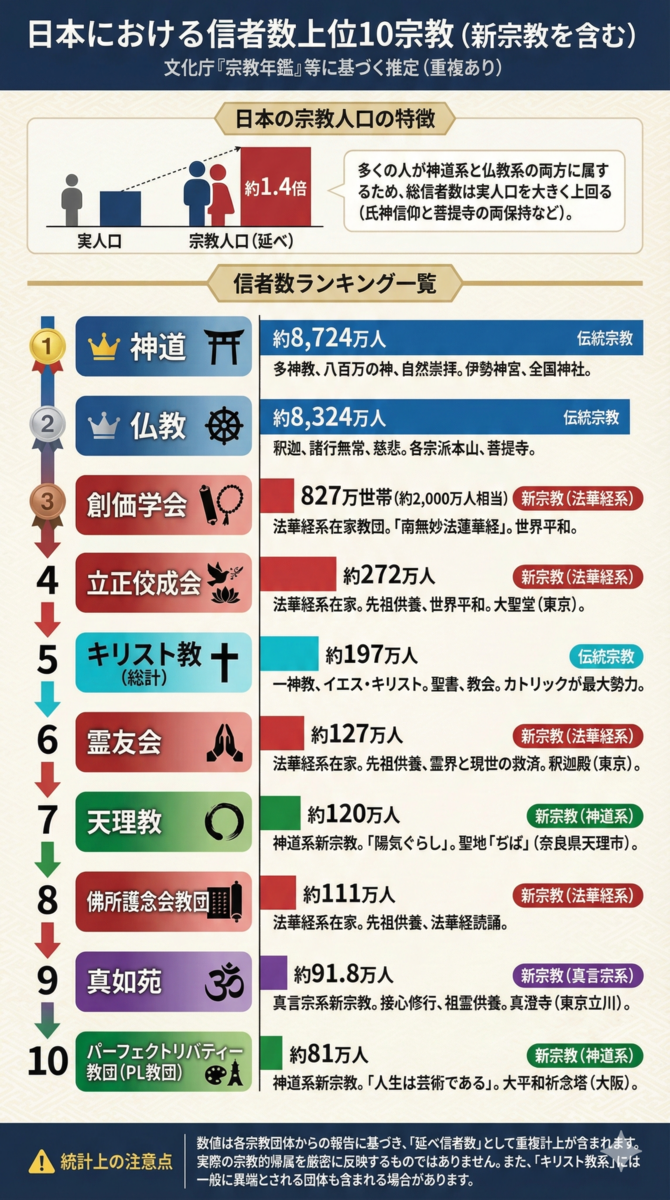
近代以降に成立した教団は、教派神道系(天理教、金光教など)、大正・昭和初期に広まった仏教系新宗教(創価学会、立正佼成会、霊友会など)、戦後の高度経済成長期からバブル期にかけて急拡大した諸教・新新宗教(崇教真光、幸福の科学など)まで多岐にわたります。
伝統宗教が「家」を単位として葬祭や先祖供養を中心に地域コミュニティに根ざしてきたのに対し、新宗教の多くは個人の悩みや救済を入り口に強力な布教・教化活動を展開してきました。この熱心な勧誘や献金集めが、時として家族間の断絶や地域社会との軋轢を生み出す要因となっています。
健全な活動を続ける団体がある一方で、極端な教義で信者をマインドコントロールし、巨額の金銭を巻き上げるカルト的団体も紛れ込んでいます。トラブルを見極める基準として、以下の要素が強く見られる組織には警戒が必要です。
- 教祖や幹部への絶対服従を強要し、批判的な意見を悪魔や因縁と結びつける。
- 脱会を希望する者に対して脅迫的な言動を行ったり、損害賠償をちらつかせたりする。
- 家族や友人関係を断絶させ、財産の全額寄付を迫るなど生活の破綻を強いる。
- 「病気が治る」「地獄に落ちる」といった極端な不安を煽って物品や儀式を高額で売りつける。
【宗教法人一覧】に関するよくある質問(FAQ)
Q1:一般人がネット上で全国すべての宗教法人一覧を検索・閲覧することはできますか?
A1:現時点では、全国約18万の全宗教法人を網羅した一般向けのオンライン検索システムは存在しません。文部科学大臣所轄の主要法人であれば文化庁の資料で確認可能ですが、都道府県知事所轄の地域法人は各都道府県の窓口での名簿閲覧や、法務局での登記事項証明書の取得といった個別手続きが必要です。
Q2:宗教法人を新しく設立・認証してもらうにはどのような条件が必要ですか?
A2:信教の自由があるため誰でも宗教団体を結成できますが、法人の認証を受けるには厳格な条件があります。礼拝施設(会堂や本堂)を所有または確保し、教義の普及や儀式の実績が原則3年以上継続していること、明確な規則(規約)や信者組織、責任役員が整っていることなどが都道府県によって厳格に確認されます。
Q3:宗教法人が解散命令を受けると、信教の自由や個人の信仰はどうなるのですか?
A3:解散命令は「法人格の剥奪」と「財産の清算」を命じる民事・行政上の手続きであり、個人の内心の自由や信仰そのものを禁止するものではありません。信者が集まって祈りを捧げたり布教したりする行為自体は、他者の権利を侵害しない限り憲法上の権利として継続できます。ただし、税制上の優遇措置や財産保有の特権はすべて失われます。
まとめ:問われる宗教法人の透明性と信頼回復への道筋
日本の宗教法人制度は、戦前の国家神道による信教弾圧への反省から、国家権力が宗教に過度に関与しないよう設計されてきました。しかし、その「聖域」とも呼べる緩やかな管理体制を逆手に取った悪質な脱税、マネーロンダリング、反社会的な活動が次々と露呈したことで、法制度そのものが大きな転換期を迎えています。
文化庁による不活動法人の整理加速、所轄庁による報告徴収・質問権の積極的な行使、そして司法判断の厳格化など、かつてない監視の目が向けられています。信教の自由を揺るぎなく守りながら、社会を脅かす不正や特権の乱用をいかに排除していくのか。情報の透明化と法人の自浄作用が、今まさに厳しく試されています。 (出典: 宗教 法人 一覧(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
