マイカーローン低金利ランキング2026!一番安いおすすめ比較
新車・中古車の購入時に多くの人が直面するのが、「どの自動車ローンを選べば最もトータルコストを抑えられるのか」という資金調達の壁です。マイカーローンは借入先によって金利が年1%台から10%近くまで大きく開き、借入額や返済期間によっては利息の総支払額で数十万円から百万円以上の差が生まれます。
日本銀行の政策修正に伴う金利動向を踏まえ、2026年の自動車ローン市場ではネット銀行マイカーローンおすすめ各社や地方銀行、ろうきん、JAバンク、そしてディーラー各社による顧客獲得競争が激化しています。本記事では、最新の金利動向や審査基準、総支払額を最小化する選び方を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:最安水準を誇るのはネット銀行やろうきんであり、金利相場は年1.5%〜2.5%前後とディーラーローン(年4%〜8%)の半額以下に抑えられる。
- 要点2:300万円を5年返済で借りた場合、銀行系とディーラーローンの利息差は30万〜50万円以上に達し、借入先選びが最大の節約ポイントとなる。
- 要点3:残価設定ローンや頭金なしプランは月々の負担を軽減する一方、長期的な金利負担や車両制限のリスクがあるため、総返済額でのシミュレーションが不可欠である。
【2026年最新】マイカーローン低金利ランキング徹底比較
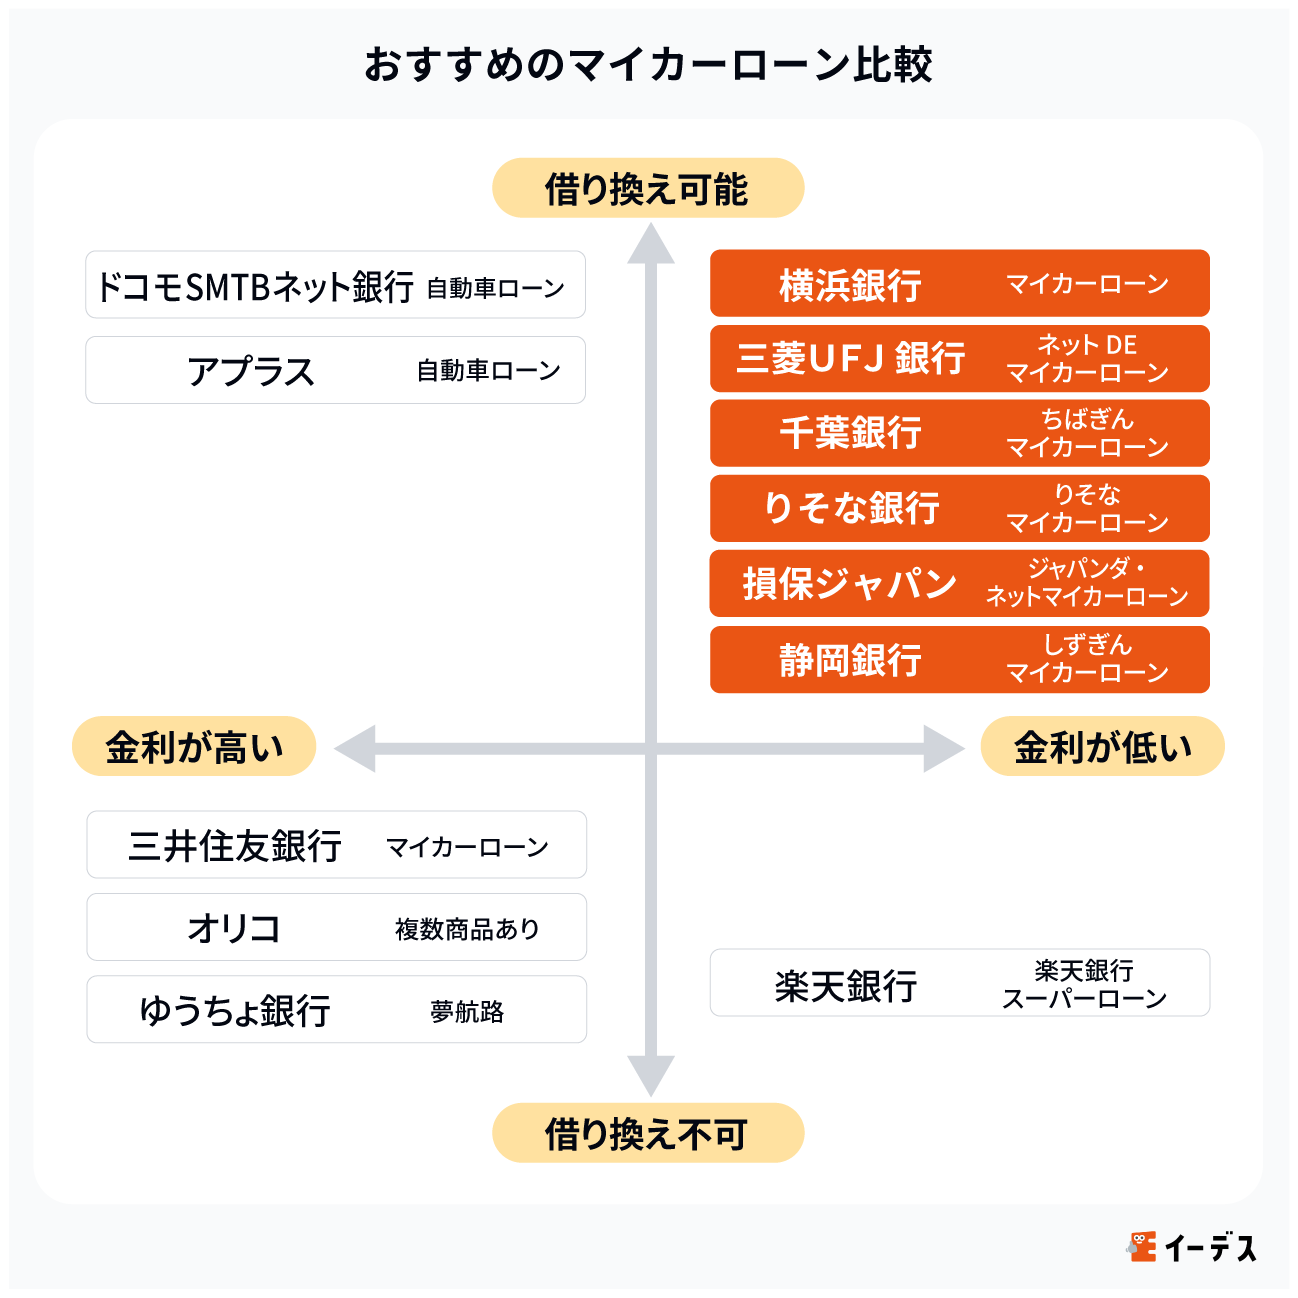
資金調達を検討する際、まず把握すべきは金融機関の形態ごとの金利水準と諸条件の違いです。メガバンクやネット銀行による銀行系マイカーローン金利比較を行うと、Web完結型の手続きと保証料込みの明確な金利体系が際立ちます。一方、地域に根ざしたJAバンクや労働金庫(ろうきん)も、会員資格や地域条件を満たすことで極めて有利な金利を提供しています。
| 借入先タイプ | 実質年率(目安) | 審査スピード・手続き | 編集部の見解・評価 |
|---|---|---|---|
| 住信SBIネット銀行・auじぶん銀行など(ネット銀行) | 年1.40% 〜 2.10% | Web完結・最短即日〜3営業日 | 低金利と手続きの手軽さを両立。新車・中古車を問わず同一金利が多く、第一候補に最適。 |
| ろうきん(労働金庫) | 年1.30% 〜 2.40%(会員組合員) | 店頭中心(一部Web)・1〜2週間 | 団体会員なら業界最安級。繰上返済手数料も原則無料だが、加入資格の確認が必要。 |
| JAバンク(農業協同組合) | 年1.50% 〜 2.80%(地域差あり) | 店頭・相談会あり・1〜2週間 | 地域応援キャンペーンや給与振込指定で大幅優遇あり。農協組合員以外も准組合員として利用可能。 |
| 三菱UFJ銀行・三井住友銀行(メガバンク) | 年1.50% 〜 2.975% | オンライン申込・最短当日から数日 | 口座保有者への優遇金利が魅力。抜群の信頼性と安定したサポート体制が強み。 |
| ディーラーローン(信販系) | 年3.90% 〜 8.50% | 店頭即時審査(30分〜数時間) | 審査スピードと利便性は高いが金利は高め。キャンペーン以外では総支払額が膨らみやすい。 |

ディーラーローン金利相場との差|総支払額で数十万円の開きが出るカラクリ
自動車販売店で案内されるディーラーローン金利相場は、一般的な通常ローンで年4.0%〜8.0%、中古車専売店では年9.8%前後に設定されるケースも珍しくありません。対して、銀行系マイカーローンは年1.5%〜2.5%程度で推移しています。「月々の返済額の差は数千円だから」と安易にディーラーローンを選ぶと、最終的な総支払額で大きな損失を被ることになります。
実際に自動車ローンシミュレーション計算を用いて具体的な数値を検証してみましょう。300万円を借入期間5年(60回払い・元利均等返済・ボーナス併用なし)で返済する場合の比較データです。
- 銀行系マイカーローン(年1.8%の場合):毎月返済額 約52,300円 / 利息総額 約13.9万円 / 総返済額 約313.9万円
- 一般的なディーラーローン(年6.0%の場合):毎月返済額 約58,000円 / 利息総額 約48.0万円 / 総返済額 約348.0万円
- 金利差による総支払額の差:34.1万円の負担増
この34万円以上の差額は、車両のグレードアップや上位オプションの追加、数年分の車検・任意保険代に匹敵します。ディーラーローンの手軽さは魅力的ですが、事前に銀行の仮審査を受けておくことが決定的な防衛策となります。
変動金利と固定金利の違い&新車中古車ローン金利差の真実
マイカーローンを選ぶ際は、金利タイプと対象車両の条件にも着目しなければなりません。まず押さえるべきは変動金利と固定金利の違いです。変動金利は年1%台前半など初期金利が低く設定される反面、半年に一度の金利見直しによって返済額が増加するリスクを孕みます。一方、固定金利は完済まで返済額が変わらない安心感がありますが、開始時点の金利は高めに設定されています。返済期間が3年以内の短期なら変動金利、7年以上の長期返済なら固定金利を軸に検討するのが賢明なアプローチです。
また、見落とされがちなのが新車中古車ローン金利差です。ディーラーや信販系ローンでは「新車:年3.9%/中古車:年7.9%」のように、中古車に対して大幅に高い金利が適用される構造が一般的です。しかし、銀行やろうきんのマイカーローンであれば、新車・中古車に関わらず同一の低金利が適用される金融機関が主流となっています。中古車の購入こそ、銀行系ローンの優位性が最も際立つ場面と言えます。
JAバンク・ろうきん・ネット銀行の実力検証と審査基準の現実
ネット上の口コミで注目を集めるJAバンクマイカーローン評判や、ろうきん自動車ローン金利の低さは事実ですが、利用にあたってはいくつかの留意点が存在します。ろうきんは労働組合や生協の会員であれば年1%台前半の極めて有利な条件を享受できますが、一般勤労者の場合は金利優遇幅が縮小する場合があります。JAバンクも地域ごとの単位JAによって金利プランが異なり、口座開設や定期預金などの付帯取引が優遇条件となる設計が一般的です。
融資の可否を分けるマイカーローン審査基準については、以下の項目が厳格にチェックされます。
- 年収と返済負担率:年収に対する年間総返済額(他社借入含む)の割合が25%〜35%以内に収まっているか。
- 勤続年数と雇用形態:勤続1年以上が目安。ネット銀行では契約社員や個人事業主への門戸を広げている先も存在。
- 信用情報機関(CIC・JICC)の記録:クレジットカードや携帯端末代金の分割払いに過去の延滞・滞納履歴がないか。
「審査が甘い」と謳う金融機関は存在しませんが、メガバンクで否決された場合でも、ネット銀行や地域密着型の信販会社で承認されるケースは多々あります。まずは各行が提供する「仮審査(事前審査)」を活用し、信用情報に本審査の否決履歴を残さずに借入可能額を把握するのが鉄則です。
残価設定ローン・頭金なしプランのメリット・デメリットと借換戦略
近年の新車販売で主流となっている残価設定ローンメリットデメリットの検証も不可欠です。車両価格から数年後の据置価格(残価)を差し引いた金額を分割返済するため、月々の支払額を劇的に抑えられる点が最大のメリットです。しかし、据置かれた残価部分に対しても期間中はずっと利息が発生しているため、最終的な支払利息の総額は通常ローンより多くなります。さらに、走行距離制限や車両の傷による追加精算リスク、事故時の全損リスクを考慮しなければなりません。
また、マイカーローン頭金なし(フルローン)は手元資金を残せる利点がある一方、元本が大きくなるため金利上昇時の影響を直接受けます。すでにディーラーや信販会社の高金利ローンを契約している場合は、車ローン借換おすすめの金融機関(住信SBIネット銀行やりそな銀行など)を活用することで、残期間の利息負担を十数万円単位で削減できる可能性があります。
【プロの結論】金利だけでなく総コストで選ぶべき人の判断基準
金融リテラシーの観点から導き出される、マイカーローン選定の明確な判断基準は以下の通りです。
- 銀行系・ネット銀行ローンを選ぶべき人: 総支払額を1円でも安く抑えたい人、中古車を購入予定の人、車検証の所有者名義を最初から自分にしたい人、繰上返済をこまめに行いたい人。
- ディーラーローン・残価設定を検討してもよい人: 休日に店舗だけで購入から契約まで完結させたい人、3年〜5年スパンで常に最新の新型車に乗り換え続けたい人、手元現金をすべて投資や生活防衛資金に回したい人。
【マイカー ローン 低 金利 ランキング】に関するよくある質問(FAQ)
Q1:マイカーローンの仮審査に通った後、キャンセルすることは可能ですか?
A1:完全無料でキャンセル可能です。正式な契約書を取り交わす前であれば、手数料なしで取り消せます。商談開始前に複数の銀行で仮審査を通しておき、最も条件の良いローンを選ぶのが通例です。
Q2:中古車の購入でも銀行の低金利マイカーローンは使えますか?
A2:利用可能です。多くの銀行系マイカーローンは新車・中古車の区別なく一律の低金利が適用されます。ディーラーの中古車ローンは年7%〜9%と高額になりやすいため、銀行ローンの利用価値が特に高くなります。
Q3:頭金なしのフルローンでも低金利で審査に通りますか?
A3:年収に対する返済比率(返済負担率)が基準内に収まっていれば問題なく通過します。ただし、借入元本が大きくなるぶん利息総額が増加するため、金利年1%台のネット銀行やろうきんの利用を推奨します。
まとめ:金利選定の判断基準と後悔しないためのアクションプラン
自動車の購入は、車両本体の値引き交渉だけでなく「借入先の金利選定」によって最終的な出費が大きく左右されます。ディーラーの営業担当者に勧められるがまま契約を結ぶ前に、まずはネット銀行や地元の金融機関で仮審査を済ませておくことが、総支払額を最小化する確実なステップとなります。
変動金利と固定金利の特性を理解し、自分のライフプランや保有期間に最適な返済計画を立てること。それが、2026年のカーライフにおいて賢く確実な資産防衛を実現するための決定打となります。 (出典: マイカー ローン 低 金利 ランキング(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
