自民党総裁選で株価はどう動く?歴代相場と勝敗の法則
永田町の権力闘争が幕を開けるたび、東京証券取引所のフロアには独特の緊張感が走ります。日本のトップリーダーを決める「自民党総裁選挙」は、単なる政局イベントにとどまらず、国内外の機関投資家や個人投資家の資金移動を決定づける巨大なマーケットイベントです。市場では「首相交代は買い」というアノマリーが語り継がれる一方、新総裁の政策スタンス次第では市場が急落に見舞われるケースも珍しくありません。
政局の不透明感が高まる局面で、マーケットはどのようなシグナルを発し、どのような法則で動くのでしょうか。2026年現在の市場環境を踏まえつつ、過去のデータや勝敗による株価推移のメカニズム、注目のセクター動向まで、投資家が押さえるべき重要ポイントを多角的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自民党総裁選の公示から投開票にかけては「期待先行の株高」になりやすい一方、新政権の経済スタンス判明後に急落するアノマリーが存在する。
- 要点2:外国人投資家は財政出動や規制緩和を好む一方、金融所得課税の強化や性急な利上げ路線の姿勢には強い拒絶反応(ショック安)を示す。
- 要点3:総裁選単体での短期トレードにとどまらず、その後に控える「衆議院解散・総選挙」と「日銀の金融政策決定」を見据えた中長期のシナリオ構築が不可欠である。
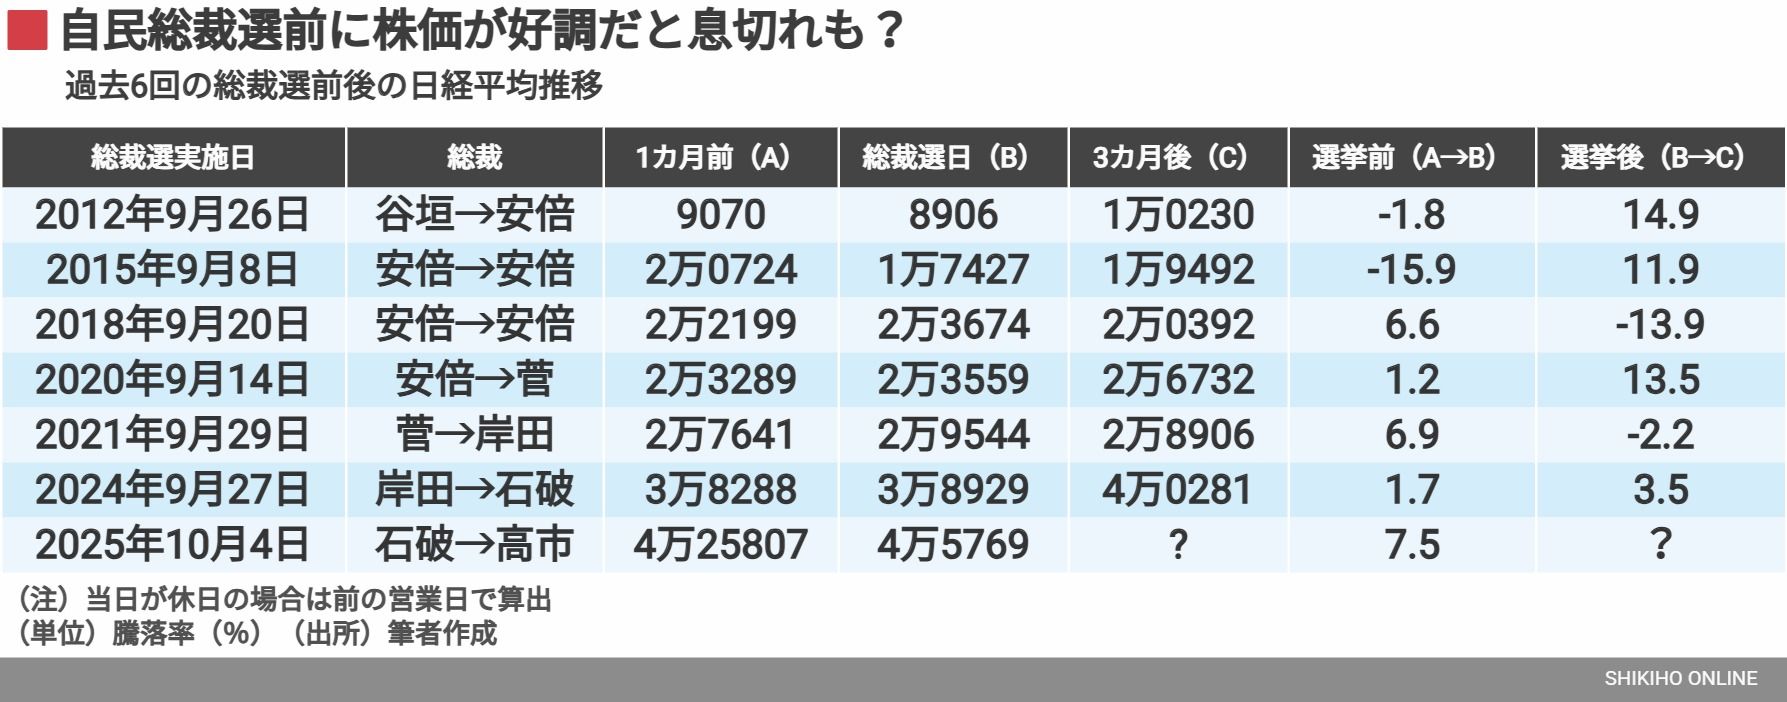
【歴史的データ検証】歴代総裁選の勝敗と日経平均の推移
過去の総裁選を振り返ると、市場が「誰をリーダーに望んでいるか」によって、投開票前後の値動きは極端なコントラストを描いてきました。市場関係者が最も重視するのは、新総裁が掲げる経済政策の「成長重視」か「分配・規律重視」かという明確なスタンスです。
| 選挙・局面 | 主な勝者・候補者 | 投開票前後の市場反応 | 市場が下した評価の構造 |
|---|---|---|---|
| 2012年 総裁選 | 安倍晋三 氏 | アベノミクス期待で歴史的大相場へ発展 | 大胆な金融緩和と機動的な財政出動を全面評価 |
| 2020年 総裁選 | 菅義偉 氏 | 政策継続と規制改革期待で日経平均が堅調推移 | デジタル庁創設や携帯料金引き下げなどスピード感を好感 |
| 2021年 総裁選 | 岸田文雄 氏 | 「新しい資本主義」の分配論で一時急落 | 金融所得課税見直しへの警戒感から海外勢が一斉売り |
| 2024年 総裁選 | 石破茂 氏 vs 高市早苗 氏 | 決選投票を巡り日経平均先物が乱高下(劇的なボラティリティ) | 緩和継続期待(高市トレード)から引き締め警戒への急反転 |
総裁選の歴史が証明しているのは、「市場は政策の連続性と明確な成長ビジョンを歓迎し、増税や規制強化の不透明感を極度に嫌気する」という普遍的な心理です。投開票日に向けて思惑買いが積み上がるほど、結果発表の瞬間に失望売りや巻き戻しが発生するリスクも内包しています。

【市場心理の罠】なぜ首相交代期に株価は急騰・暴落するのか
「自民党総裁選の告示後は株価が上昇しやすい」という有名な相場アノマリーが存在します。この現象の背景には、メディアの報道ラッシュによる国民的な関心の高まりと、新政権による「ご祝儀相場」「大型経済対策」への期待値の膨張があります。野党との政策論争ではなく、与党内の権力闘争であるため、各候補者が競うように景気浮揚策をアピールすることが株価を押し上げる原動力となります。
しかし、投開票を境に景色が一変することがあります。その最大の引き金となるのが、「金融所得課税の強化」と「日本銀行の利上げスタンスへの影響力」です。
証券取引所における売買代金の約6割から7割を占める外国人投資家は、日本独自の政治的文脈よりも、グローバルスタンダードに照らした資本市場へのフレンドリーさを厳格に審査します。もし新総裁が「株主還元への課税強化」や「財政規律偏重による緊縮姿勢」を示唆した場合、海外ヘッジファンドを中心としたアルゴリズム取引が即座に日本株売り・円買いの注文を浴びせる構造が存在します。
【実態検証】市場関係者と投資家コミュニティの温度差
政治報道が伝える「世論調査の人気」と、株式市場における「本命視」の間には、しばしば決定的な乖離が生じます。大手証券会社のディーラーや機関投資家が注視しているのは、候補者の知名度や大衆的人気ではなく、「国会を安定して運営できる基盤があるか」「成長産業へ大胆な予算配分ができるか」という2点に集約されます。
SNSや個人投資家のコミュニティでは、特定の政策テーマに沿った「関連銘柄の思惑買い」が過熱しやすい傾向にあります。例えば、防衛力強化を掲げる候補が優勢となれば防衛関連株が買われ、原発再稼働やエネルギー安保を推す候補なら電力・インフラ株が急伸します。しかし、実際の政治の現場では、派閥の力学や連立与党内の調整により、掲げた公約がそのままスピード実行されるとは限りません。
市場の現場で長年トレードを続けるシニアストラテジストらは、「総裁選直前の熱狂で買われた銘柄ほど、就任後の現実路線への修正局面で梯子を外されやすい」と口を揃えます。熱狂と現実のギャップを見極める冷静な視線が求められます。

一般に知られていない盲点とネットの誤解
自民党総裁選を巡る情報の中には、投資家が誤認しやすい典型的な誤解がいくつか存在します。相場のノイズに惑わされないためにも、以下の事実関係を正しく認識しておく必要があります。
誤解1:新総裁が決まれば、株価トレンドはそのまま定着する
総裁選はあくまで「序章」に過ぎません。新総裁の誕生後、通常は内閣支持率の高いうちに「衆議院の解散・総選挙」がセットで意識されます。株価の真のトレンドが定着するのは、総裁選直後ではなく、総選挙で与党が過半数を獲得し、安定政権の基盤を確立できるかどうかが判明した後です。
誤解2:日銀は政治の意向に完全に従属する
中央銀行の独立性があるとはいえ、総裁選候補者の金融政策に対する発言は為替と金利を通じて株価に直撃します。しかし、日銀はあくまで実質金利の水準や物価・賃金の好循環をデータに基づいて判断します。候補者の過激な発言による市場のオーバーシュートは、いずれファンダメンタルズへ回帰していくのが常です。
【プロの結論】総裁選相場で勝率を高める投資家の判断基準
目まぐるしく変化する政局相場において、自身の投資スタンスに合致した立ち回りを選択することがリスク管理の要泉です。
総裁選イベントトレードに向いている人: ボラティリティ(価格変動幅)を味方にできる短期トレーダーや、先物・オプションのヘッジ手段を持つ投資家です。開票速報の情勢変化に合わせて機敏にポジションを解消できる規律が不可欠です。
静観・中長期視点に徹するべき人: 企業の業績や配当利回りを重視する長期バリュー投資家です。政局による一時的な下落局面は、ファンダメンタルズが盤石な優良銘柄を割安に拾い集める絶好の機会となり得ます。短期的な乱高下に付き合って狼狽売りすることは避けるべきです。
【自民党 総裁 選 株価】に関するよくある質問(FAQ)
Q1:自民党総裁選の期間中、最も株価が荒れやすいタイミングはいつですか?
A1:投開票日当日の「第1回投票から決選投票にかけての時間帯」および「開票直後の夜間先物取引」です。事前の世論調査で競り合っている場合、決選投票での逆転劇によって織り込まれていたシナリオが一気に崩れ、先物主導で数千円規模の急激な乱高下が発生することがあります。
Q2:外国人投資家が最も嫌気する総裁候補の政策は何ですか?
A2:金融所得課税の引き上げ、企業の内部留保への過度な課税、および成長戦略なき財政再建(増税優先路線)です。これらは日本株全体の投資妙味を削ぐシグナルとみなされ、グローバル資金の急速な流出を招く要因となります。
Q3:総裁選後に実施される「衆議院解散・総選挙」の株価への影響は?
A3:日本の株式市場には「解散から投開票日までは株高になりやすい」という極めて強い経験則(アノマリー)があります。選挙対策としての追加経済対策への期待が高まるためですが、与党の議席減など政権基盤の動揺が現実味を帯びた場合は急落リスクに転じます。
まとめ:今後の動向と失敗しないための判断基準
自民党総裁選は、国の針路を決めると同時に、市場参加者の期待と不安が最もダイレクトに激突する相場の転換点です。新総裁の経済政策、日銀との距離感、そして直後に控える総選挙の行方まで、一連の政治プロセスが株価の方向性を決定づけます。
短期的な報道や思惑に一喜一憂するのではなく、政策の実現可能性と中長期的な経済合理性を冷徹に見極めること。それこそが、激動の政局相場を乗り切り、着実な資産形成を果たすための最良の指針となります。 (出典: 自民党 総裁 選 株価(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
