キャッシュフロー計算方法を徹底解説!黒字倒産を防ぐ手順
帳簿上は黒字を計上しているにもかかわらず、手元の現金が底をついて支払いが滞る「黒字倒産」。帝国データバンク等の企業倒産集計でも、売上拡大局面における運転資金不足や回収サイトの長期化による倒産が毎年一定数報告されています。事業を安定して継続させるためには、損益計算書(P/L)の利益だけでなく、実際の現金の動きを示す「キャッシュフロー(CF)」の厳密な把握が欠かせません。
しかし、いざ財務諸表を前にすると「計算手順が複雑で挫折した」「直接法と間接法の違いがわからない」と頭を抱える経営者や経理担当者は少なくありません。本稿では、営業・投資・財務の3大活動区分からフリーキャッシュフローの算出、そして貸借対照表(B/S)とP/Lを連動させた具体的な作成手順まで、実務ですぐに使えるノウハウを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャッシュフロー計算書の作成は「直接法」と「間接法」があり、実務の9割以上で採用される間接法ならP/LとB/Sの差額から効率的に算出可能。
- 要点2:黒字倒産の最大の原因は「利益」と「現金」のタイムラグであり、売掛金・棚卸資産・買掛金の「運転資本増減計算」が生命線となる。
- 要点3:事業の真の稼ぐ力を示す「フリーキャッシュフロー(FCF)」を毎月モニタリングし、Excelひな形を活用した早期予実管理を定着させることが財務改善の鍵。
【完全図解】キャッシュフロー計算書の基本構造と3つの区分
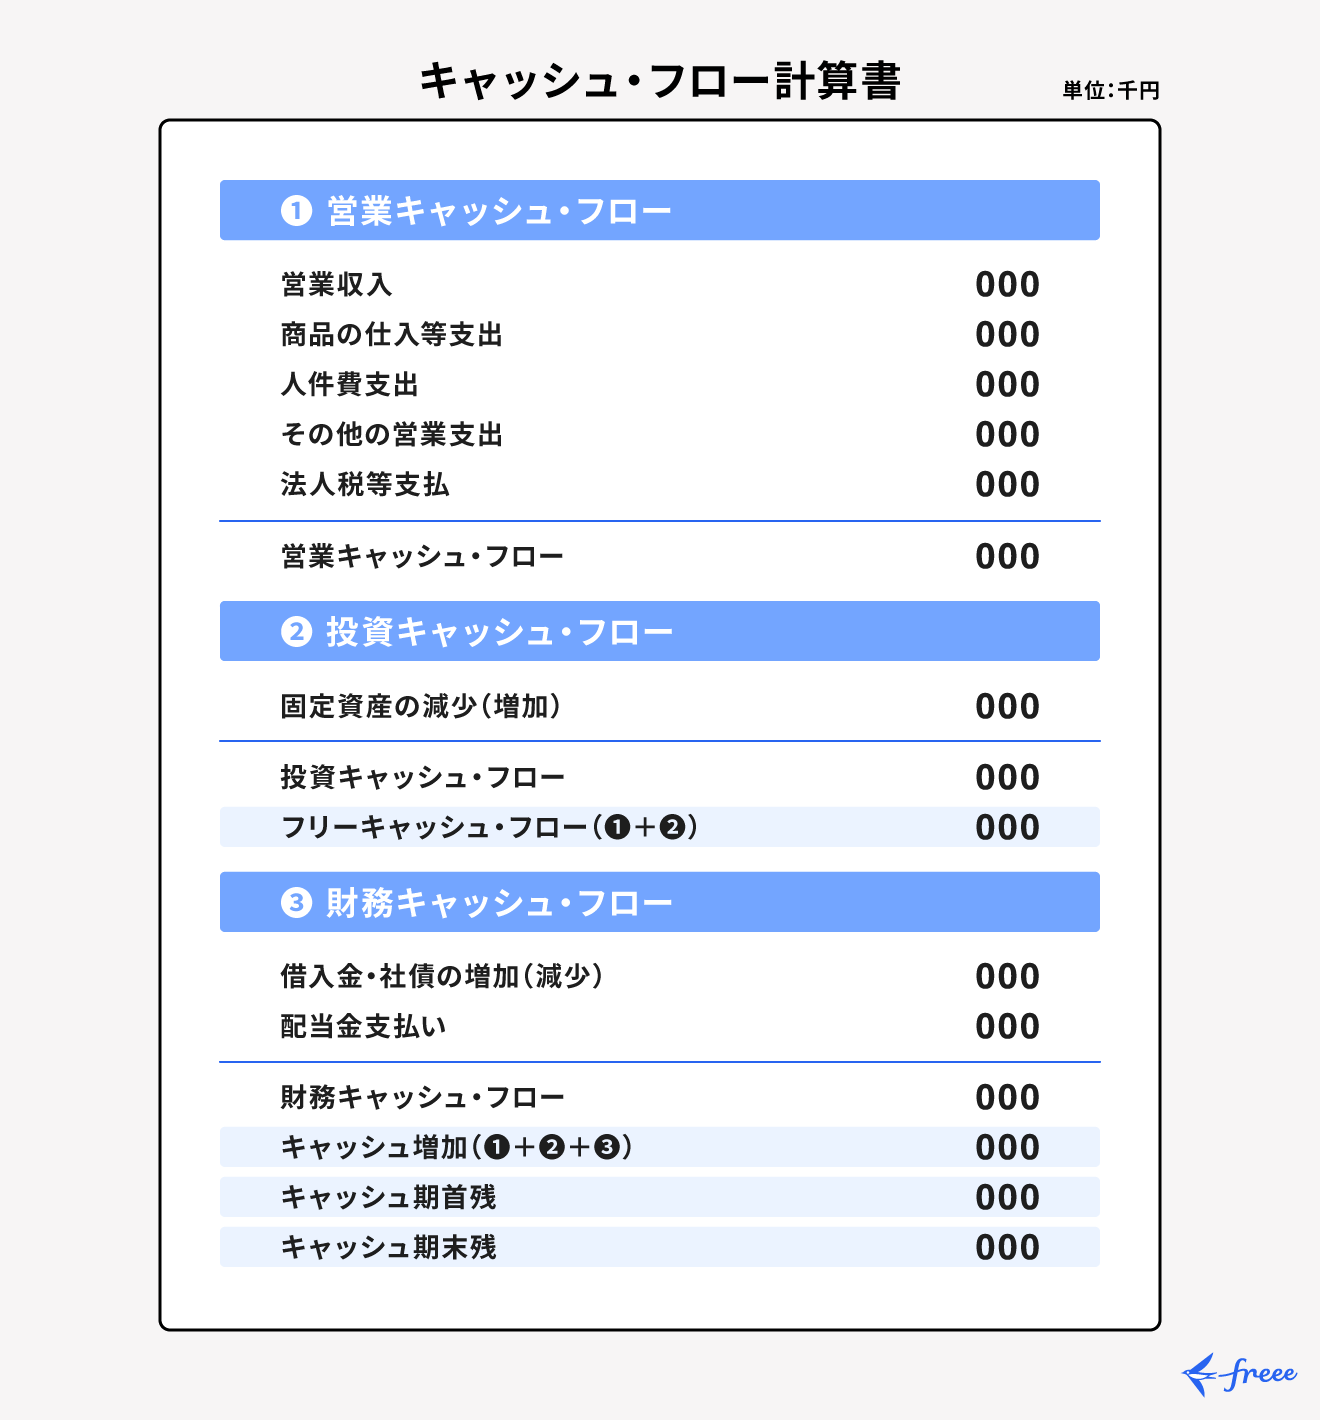
企業の資金動態を表す「キャッシュフロー計算書(C/S)」は、貸借対照表(B/S)、損益計算書(P/L)と並ぶ財務三表の最重要項目です。現金の増減要因を以下の3つの活動区分に分解して把握します。
| 活動区分 | 詳細・主な項目 | 健全な企業の符号(+/-) | 財務分析における評価視点 |
|---|---|---|---|
| 営業活動によるキャッシュフロー | 本業の営業損益、減価償却費、売掛・買掛金や在庫の増減、法人税等の支払額 | プラス(+) | 本業で現金を創出できているかを示す最重要指標。ここがマイナスの状態が続くと事業継続が危ぶまれる。 |
| 投資活動によるキャッシュフロー | 設備投資、固定資産の取得・売却、有価証券の取得・売却、貸付・回収 | マイナス(-) | 成長のために設備投資を積極的に行っている企業はマイナスになる。資産売却を進めるとプラス化する。 |
| 財務活動によるキャッシュフロー | 銀行借入の実行・返済、社債発行・償還、増資、配当金の支払い | 状況により異なる | 借入返済が進むとマイナス、新規融資や増資を受けるとプラス。成長期はプラス、安定期はマイナスが理想。 |
健全な成長企業における理想的なパターンは、「営業CF(+)」「投資CF(-)」「財務CF(-)」の組み合わせです。本業でしっかり現金を稼ぎ(営業CF+)、その資金で将来のための設備投資を行い(投資CF-)、残った資金で過去の借入金を返済する(財務CF-)という循環が成立していることを示します。
直接法と間接法の違い|どちらを採用すべきか?
営業活動によるキャッシュフローの作成方法には「直接法」と「間接法」の2つのアプローチが存在します。両者の最終的な営業CF合計額は完全に一致しますが、計算の出発点と開示形式が大きく異なります。
直接法は、商品の販売による収入、原材料の仕入による支出、人件費の支払額など、主要な取引ごとに総額を直接集計する方法です。現金の出入りが直感的に把握しやすい反面、すべての取引データからキャッシュフロー項目を抽出・集約する必要があり、日々の仕訳段階から専用の集計体制を整えなければ作成コストが膨大になります。
一方、間接法は、P/L上の「税引前当期純利益」を出発点とし、非資金費用(減価償却費など)の加算や、B/S上の資産・負債科目の増減(売掛金・棚卸資産・買掛金の変動)を調整して現金の増減額を逆算する方法です。既存のP/Lおよび前期・当期のB/Sデータさえあれば短時間で作成できるため、日本の上場企業および中小企業の実務において95%以上で間接法が採用されています。特別な事情がない限り、まずは間接法のマスターを優先するのが鉄則です。
【実践】営業活動によるキャッシュフローの具体的な計算手順
間接法による営業CFの算出は、以下の3ステップで進めます。数学的な理屈を押さえれば迷うことはありません。
ステップ1:税引前当期純利益からスタートし、非資金損益を調整する
最初に行うのが、損益計算書に計上されているものの「実際には現金が動いていない費用・収益」の加減算です。
- 減価償却費(加算):建物や機械の減価償却費は、過去の取得時に資金が支出済みであり、当期の費用計上時には現金が出ていきません。P/Lの利益計算で差し引かれているため、現金を正しく表すために全額をプラスして戻します。
- 引当金繰入額(加算):貸倒引当金などの繰入も現金の流出を伴わないため、利益に足し戻します。
- 固定資産売却損益(売却益は減算、売却損は加算):資産の売却による損益は本業ではなく「投資活動」に分類されるため、営業利益段階から除外する調整を行います。
ステップ2:運転資本の増減を反映させる
間接法で最もミスが発生しやすいのが「運転資本増減計算」の符号の扱いです。以下の原則を暗記しておくと混乱を防げます。
- 資産が増加したらマイナス/減少したらプラス
・売掛金(売上債権)の増加 = 売上は立ったが現金をまだ回収できていないため【マイナス】
・棚卸資産(在庫)の増加 = 商品を仕入れるために現金を支払ったがまだ売れていないため【マイナス】 - 負債が増加したらプラス/減少したらマイナス
・買掛金(仕入債務)の増加 = 商品を仕入れたが支払いを先延ばしにできている(手元に現金が残る)ため【プラス】
・買掛金の減少 = 過去の買掛金を実際に現金で支払ったため【マイナス】
ステップ3:利息・配当・法人税の支払いを反映して小計下を算出する
「小計」欄を計算した後、実際に当期中に支払った法人税等や、受取利息・支払利息のキャッシュ額を調整し、最終的な営業活動によるキャッシュフローを確定させます。

フリーキャッシュフロー(FCF)の計算式と財務諸表分析手法
経営者が最も注視すべき指標がフリーキャッシュフロー(FCF)です。FCFとは、企業が事業を維持・拡大するために必要な投資を行った後、企業が自由(フリー)に使える現金の余力を指します。
実務で用いられる標準的なフリーキャッシュフロー計算式は以下の通りです。
フリーキャッシュフロー(FCF) = 営業活動によるキャッシュフロー + 投資活動によるキャッシュフロー(※投資CFがマイナスの場合は実質的な引き算)
あるいは、事業価値評価の現場では以下の計算式も広く活用されます。
FCF = 営業利益 ×(1 - 実効税率) + 減価償却費 - 設備投資額 - 運転資本増減額
FCFがプラスであれば、新規事業への追加投資、借入金の繰り上げ返済、株主への配当還元、あるいは万一の不況に備えた内部留保の積み増しが可能になります。逆にFCFが恒常的にマイナスの企業は、外部からの資金調達(銀行融資や増資)に頼らざるを得ず、財務レバレッジの限界とともに資金ショートに陥るリスクが高まります。
【実態検証】黒字倒産のメカニズムと現場目線で見えた防衛策
中小企業の資金繰り現場において、「決算書では数百万円の黒字が出ているのに、翌月の手形決済や給与振込の口座残高が足りない」という悲鳴は日常茶飯事です。このギャップはなぜ生じるのでしょうか。
最大の構造要因は、「発生主義」と「現金主義」の時間的乖離にあります。例えば、1,000万円の大口案件を受注して納品が完了すれば、P/L上はその月に1,000万円の売上と利益が計上されます。しかし、取引先からの入金期日が「締め日の翌々月末払い(サイト60日)」である場合、2か月間は手元に1円の現金も入ってきません。その間に外注費や従業員の給与、仕入代金の支払いが先行すれば、手元資金が枯渇して不渡りを出すことになります。
【プロの結論】財務改善を実現するための3大アクション
- 回収サイトの短縮と支払サイトの適正化:入金は1日でも早く(売掛金回収の徹底、前受金の導入)、支払いは契約の範囲内で適正に遅くする交渉を行います。
- 過剰在庫(棚卸資産)の圧縮:倉庫に眠る滞留在庫は「現金の化石」です。定期的な棚卸とセール・廃棄処分によって速やかに現金化を図ります。
- 月次の資金繰り表とExcelひな形の運用:年1回の決算書ベースのC/Sだけでなく、最低向こう3か月から6か月分の現金の出入りを日繰り・月繰りで予測する「資金繰り実績・予定表」を自作のエクセル等で運用することが不可欠です。

【キャッシュ フロー 計算 方法】に関するよくある質問(FAQ)
Q1:貸借対照表(B/S)と損益計算書(P/L)があれば、誰でもキャッシュフロー計算書を作れますか?
A1:はい、間接法を用いれば作成可能です。前期と当期の「貸借対照表(2期分)」および当期の「損益計算書(1期分)」、さらに固定資産台帳の減価償却内訳があれば、基本的なキャッシュフロー計算書を組み立てることができます。
Q2:減価償却費を営業CFで足し戻す理由が直感的にわかりません。
A2:減価償却費はP/L上で「費用」として計上され、税引前当期純利益を減らしています。しかし、これは過去の設備取得費用の期間配分であり、その期に実際にお金が出て行ったわけではありません。したがって、「手元の現金を計算する」という目的においては、差し引かれすぎた費用をプラスして帳尻を合わせる必要があります。
Q3:Excelでキャッシュフロー計算書を作成する際のひな形のポイントは?
A3:B/Sの各勘定科目の「前期末残高」と「当期末残高」の差額列を作り、その差額が営業・投資・財務のどの活動に属するかを紐付ける数式を組むのが最も効率的です。最終行で計算された「現金及び現金同等物の期末残高」が、当期B/Sの「現預金」残高と完全に一致すること(差額ゼロチェック)を確認する検証セルを設けておくのが実務の標準です。
まとめ:今後の動向と失敗しないための判断基準
キャッシュフロー計算は、単なる会計上の義務や過去の記録ではありません。未来の経営判断を下すための計器盤(ダッシュボード)そのものです。特に経済の不確実性が高まり、金利上昇や原材料高が企業の資金繰りを圧迫しやすい昨今のビジネス環境において、「勘と経験」に頼った資金管理は命取りになります。
まずは自社の直近2期分の決算書を机に広げ、間接法による営業キャッシュフローの算出から着手してみてください。自社の「真の現金創出力」を正しく把握することが、黒字倒産を未然に防ぎ、持続的な企業成長を牽引する第一歩となります。 (出典: キャッシュ フロー 計算 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
