住宅ローン地獄のブログが暴く破綻の真相!後悔回避の最新防衛術
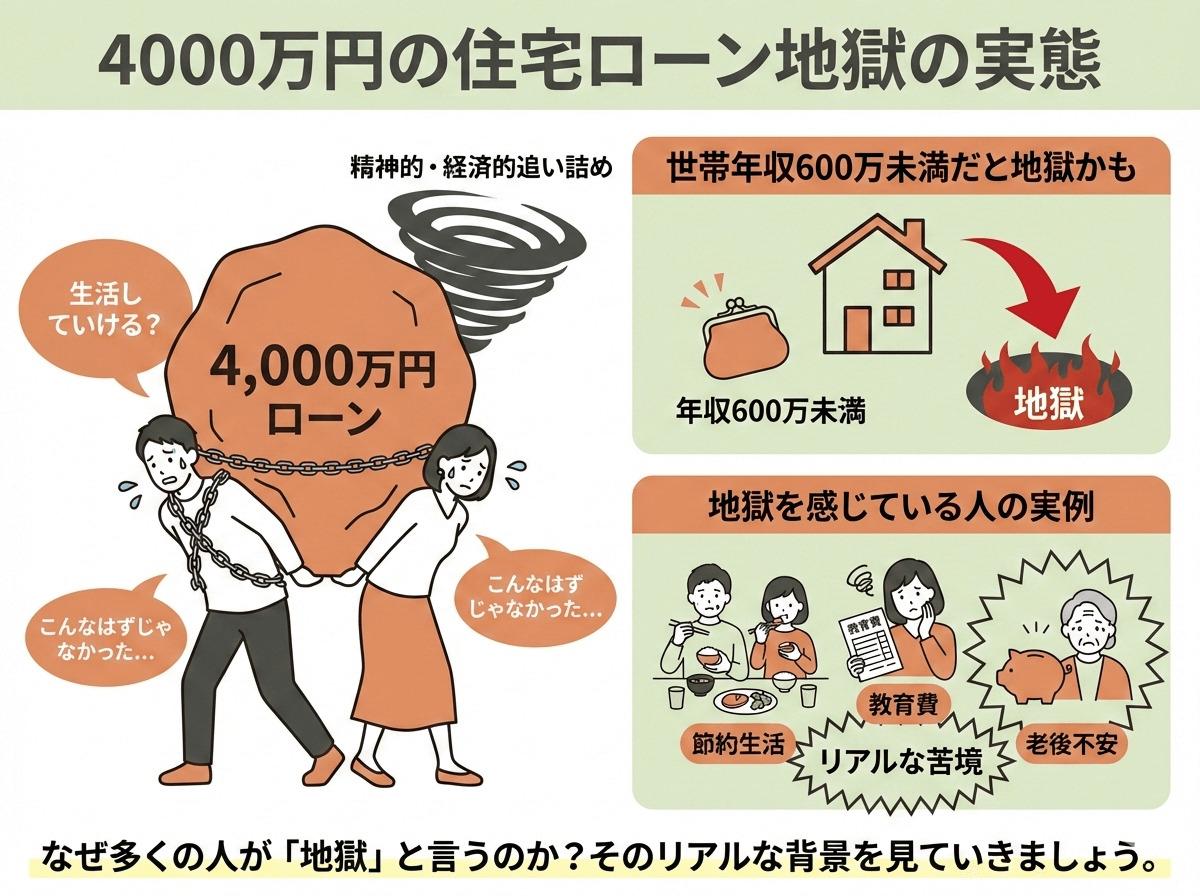
「夢のマイホームを手に入れたはずが、毎月の通帳を見るたびに動悸が止まらない」「ボーナス払いが消滅し、食費を削っても利息しか減らない」——ウェブ上やSNSでは今、住宅ローンに苦しむ当事者たちによる「住宅ローン地獄・後悔ブログ」が生々しい反響を呼んでいます。かつての超低金利時代に組んだ限界ギリギリの借入が、物価高と金利上昇の局面を迎えたことで、一般家庭の生活を容赦なく圧迫し始めている実態が浮き彫りになってきました。
日銀の金融政策修正以降、変動金利の上昇や固定資産税、マンション修繕積立金の相次ぐ値上げが家計を直撃しています。一見すると堅実な中流世帯が、なぜ返済破綻の淵へと追い詰められてしまうのか。当事者たちの手記や取材データをもとに、ブログで明かされた破綻の決定的な引き金と、手遅れになる前に打つべき現実的な防衛策をジャーナリスティックな視点から検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:後悔ブログ急増の背景には、限界まで膨らませた返済比率と、2020年代半ばから顕在化した「金利・維持費・生活費の三重苦」がある。
- 要点2:特に共働き前提の「ペアローン」は、育休・転職・離婚などのライフイベントで片方の収入が落ちた瞬間に即座に破綻シナリオへ直結する。
- 要点3:滞納から競売に至る「無理な住宅ローン末路」を回避するには、延滞前の任意売却や借り換え相談など早期の損切り判断が生死を分ける。
【実態検証】夢のマイホームから一転…「住宅ローン払えないブログ」に綴られた壮絶な告白
ネット上に開設された複数の「住宅ローン払えないブログ」やマイホーム購入後悔体験談に目を通すと、執筆者の多くが購入当初は「自分たちは平均的な家庭で、無謀な買い物はしていない」と信じ込んでいた事実が浮かび上がります。
大手ハウスメーカーで注文住宅を建てた30代後半の男性会社員は、自身の告白ブログで当時の心理をこう述懐しています。
「ハウスメーカーの営業マンから『家賃並みの月々11万円で建てられます。金利はずっと上がりません』と電卓を見せられ、疑いもしなかった。しかし、子どもが小学校に上がり教育費が本格化したタイミングで、会社の残業代がカットされ、さらに変動金利の見直し通知が届いた。月の支払額がじわじわと増え、気づけば貯金残高が2桁万円を割り込み、夜も眠れなくなった」
ブログ読者コミュニティや知恵袋の相談投稿でも、「外食をすべてやめ、スーパーの半額シールだけを探す日々」「家族のために買った家なのに、家のせいで家族の会話が完全に消えた」といった悲鳴が後を絶ちません。かつて中流階級の証であった「持ち家」が、一度歯車が狂うと家族を縛り付ける強固な足枷へと反転してしまう現場のリアルが、そこには刻まれています。

破綻ブログが明かす決定的な理由|低金利神話の崩壊と想定外の支出増
当事者の手記から浮かび上がる住宅ローン破綻理由は、決して「ギャンブルや過度な浪費」といった特殊な事情ばかりではありません。むしろ、銀行の審査基準や営業トークを盲信した結果生じた、構造的な計算違いが引き金となっています。
金融庁や住宅金融支援機構の各種アンケート・追跡調査データを総合分析すると、破綻家庭に共通する典型的な要因は以下の3点に集約されます。
1. 変動金利上昇リスクの甘い見積もり
長らく続いたゼロ金利政策の残響から、「金利は上がらない」「上がっても元利均等返済の5年ルール・125%ルールがあるから大丈夫」と高を括っていた世帯が少なくありません。しかし、返済額が変わらなくとも利息の内訳が増加し、元金がほとんど減らない「未払利息リスク」を直視した瞬間、出口のない絶望感に襲われるケースが頻発しています。
2. 住宅ローン返済比率限界(年収の30〜35%)での借り入れ
金融機関の「貸せる上限額」は、決して「無理なく返せる上限額」ではありません。手取り年収に対する返済負担率が25%を超えると家計のバッファは極端に薄くなり、急な病気や雇用の不安定化に耐えられなくなります。
3. マンション修繕積立金値上げと物価高の二重苦
特に分譲マンション購入者のブログで目立つのが、段階増額積立方式による修繕積立金の急騰です。建築資材や人件費の高騰により、当初月額1万円程度だった積立金が10年目に3万円〜4万円超へと改定され、管理費や固定資産税を合わせると住居維持費だけで毎月7万〜8万円がローン返済とは別に消えていく現実に直面しています。
【比較データで見る】安全圏と破綻危険ラインの決定的な差
住宅購入において「生き残れる家計」と「地獄を見る家計」の境界線はどこにあるのか。公的統計や取材事例から割り出した危険度パラメータを比較検証します。
| 項目 | 破綻危険ゾーン(ブログ頻出層) | 安全・健全基準 | 編集部の見解・評価 |
|---|---|---|---|
| 手取り返済負担率 | 手取り月収の30%〜35%超 | 手取り月収の20%〜22%以内 | 額面年収ベースの基準は危険。手取り計算が必須。 |
| 借入形態 | 限度額いっぱいのペアローン | 片方の単独ローン(余裕枠) | 共働き前提の合算は片方の離職で即致命傷に。 |
| ボーナス払い設定 | 毎回15万〜25万円以上の加算 | 完全ゼロ(月々均等のみ) | 業績連動のボーナスを返済原資にするのは破綻の温床。 |
| 修繕・維持費の積立 | 未積立(発生の都度対応) | 毎月2万〜3万円を別口座管理 | 10〜15年後の設備更新(給湯器・外壁等)で詰む。 |
| 手元流動性資金 | 生活費の1〜2ヶ月分未満 | 生活費の6ヶ月〜1年分以上 | 貯金を頭金に全投入するフルローン特攻は極めて高リスク。 |
ペアローン後悔ブログに見る落とし穴|夫婦破綻と連帯債務の重い代償
近年ネット上でひとつのジャンルを形成するほど読まれているのが、「ペアローン後悔ブログ」です。夫婦それぞれが主債務者となり、互いに連帯保証人となるペアローンは、借入可能額を大幅に増やせるため、都市部のタワーマンションや高額戸建てを購入するパワーカップルに広く利用されてきました。
しかし、この契約形態こそが「家庭崩壊のトリガー」になり得ると、数々の手記が警鐘を鳴らしています。
典型的な失敗シナリオは、出産や育児、激務による体調不良を契機とする「世帯年収の激減」です。妻がフルタイムから時短勤務や退職にシフトした際、夫一人の収入では2人分のローン返済を到底支えきれなくなります。
さらに深刻なのが離婚問題です。厚生労働省の人口動態統計を見ても婚姻件数に対する離婚比率は依然として高い水準にありますが、ペアローンのある夫婦が離婚する場合、「家を売りたくても住宅ローン残債が売却査定額を上回るオーバーローン状態で売れない」という泥沼に陥ります。どちらか一方が住み続けようとしても、相手方の持分を買い取る資力はなく、連帯債務の関係を銀行から外してもらうことも極めて困難です。結果として、互いへの憎しみを抱えたまま返済のためだけに形式上の婚姻関係を続けざるを得ないなど、精神的な地獄を味わうケースが赤裸々に語られています。
一般に知られていない盲点とネットの誤解|「家を売ればチャラになる」の嘘
SNSやネット掲示板では「払えなくなったら最悪、家を売って賃貸に戻ればいい」と安易に語られがちですが、これこそが現場を最も見誤った危険な誤解です。
購入時の諸費用(仲介手数料、登記費用、ローン保証料など)や新築プレミアム(入居した瞬間に物件価値が約10〜20%下落する現象)が存在するため、頭金を十分に用意していなかった場合、購入後数年間は「売却可能額 < 残債額」のアンダーウォーター状態が続きます。手持ちの現金で差額を補填できなければ、抵当権を抹消できないため、一般的な不動産市場で家を売却することは原則として不可能です。
この段階を放置して住宅ローン滞納差し押さえへと進んでしまうと、銀行から期限の利益を喪失させられ、保証会社による代位弁済を経て最終的には「競売」にかけられます。競売に持ち込まれると、市場価格の6〜7割程度という著しく不利な価格で強制売却され、住まいを強制退去させられた後に数千万円単位の借金だけが残るという、まさに「無理な住宅ローン末路」が待っています。
競売を回避する手段として「住宅ローン任意売却」が存在しますが、これは債権者(金融機関)の同意を得て市場価格に近い水準で売却する手続きであり、専門的な交渉ノウハウが不可欠です。それでも残債が解消しきれない場合は、最終的に自己破産住宅ローン処理を選択せざるを得ない厳しい現実に直面することになります。
【プロの結論】心理的トラップを回避し「生き残る」ための判断基準
数々の破綻事例を家計心理学および家族社会学の観点から分析すると、当事者たちは購入時に「正常性バイアス(自分だけは収入が下がらない、不測の事態は起きないと思い込む心理)」と「生活水準の非可逆性(一度上げたプライドや暮らしの質を下げられない心理)」に囚われていたことが明確です。
後悔ブログを他山の石とし、致命傷を避けるために今すぐ確認すべき判断基準を整理しました。
【今すぐ行動・見直しに踏み切るべき人の条件】
- 現在の毎月の住居費(返済+管理費・修繕費等)が、世帯手取り月収の25%を超えている
- 毎月の家計が赤字で、ボーナスで帳尻を合わせている
- 変動金利が1%上昇した際のシミュレーションを一度も計算したことがない
- 夫婦喧嘩の理由の半分以上が「住宅ローンの負担」に起因している
【比較的安全に持ち家を維持できる人の条件】
- 片方の名義のみで、手取り月収の20%前後の返済負担に抑えられている
- ローンとは別に、病気や失業に耐えうる生活防衛資金(半年分以上)が手元にある
- 物件の資産価値が維持されており、売却時に残債を一括完済できる見込みがある
【住宅ローン地獄・後悔ブログ】に関するよくある質問(FAQ)
Q1:すでに毎月の住宅ローンの返済が苦しいのですが、まず何から始めるべきですか?
A1:絶対にやってはならないのは「カードローンやキャッシングで返済資金を工面すること」です。借金の多重化は破綻速度を加速させます。まずは借入先の銀行に直接連絡し、返済期間の延長や一定期間の利息のみ返済(リスケジュール)を相談してください。銀行側も焦げ付きを防ぐため、延滞前であれば柔軟に返済計画の見直しに応じてくれるケースが多々あります。
Q2:変動金利が上がってきて不安です。今から固定金利への借り換えは有効ですか?
A2:すでに長期固定金利も上昇傾向にあるため、単に金利差だけで見ると返済額が即座に跳ね上がる可能性があります。ただし、「金利上昇の恐怖で精神をすり減らしている」のであれば、将来の支出を確定させて家計管理の不確実性を排除する精神的メリットは絶大です。借り換え諸費用(数十万〜百万円程度)を含めた総支払額を複数の銀行で比較試算した上で決断してください。
Q3:任意売却をすると信用情報(ブラックリスト)に傷がつきますか?
A3:任意売却を行うプロセスでは、基本的に住宅ローンの滞納(数ヶ月程度)が発生するため、信用情報機関に事故情報が登録されます。数年間は新たな借入やクレジットカード作成が難しくなるペナルティはありますが、競売によって市場より大幅に安い価格で買い叩かれ、多額の残債に追われ続けるよりは、遥かに有利な条件で再スタートを切ることが可能です。
まとめ:今後の動向と失敗しないための判断基準
ネット上の住宅ローン地獄や後悔ブログに書き込まれる体験談は、決して他人事のホラー話ではありません。不動産価格が高騰し、金利動向が歴史的な転換点を迎えている今、無防備な借入計画を立てたすべての人に起こり得る現実の警告書です。
家は家族の生活を豊かにし、安心を得るための「器」であって、それ自体を守るために日々の生活を犠牲にしたり、家族関係を壊してしまっては本末転倒と言わざるを得ません。もし現在、返済に少しでも息苦しさを感じているなら、「まだ延滞していないから」と問題を先送りせず、借り換えのシミュレーションや売却査定、家計のリストラクチャリングといった現実的な防衛策を今すぐ講じる勇気を持ってください。傷が浅いうちの素早い決断こそが、無理な住宅ローンの末路から抜け出す唯一の活路となります。 (出典: 住宅 ローン 地獄 後悔 ブログ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
