手取り16万の一人暮らしはきつい?リアルな生活費と貯金術を徹底検証
物価高や社会保険料の負担感が一段と強まる2026年現在、新社会人や20代の若手会社員を中心に「手取り16万円で一人暮らしを成立させられるのか」という不安の声が後を絶ちません。毎月の給与から税金や保険料が差し引かれ、手元に残る金額だけで家賃、光熱費、食費を賄う生活は、計画性を欠くとあっという間に家計が破綻するリスクを孕んでいます。
厚生労働省の「賃金構造基本統計調査」や総務省統計局の「家計調査」などの公的データをもとに実態を紐解くと、手取り16万円での一人暮らしは「不可能ではないものの、明確な支出管理と割り切りがなければ厳しい局面が続く」のが現実です。本記事では、適正な家賃目安や具体的な生活費の内訳シミュレーション、さらに無理なく月2万円を蓄える実践的なテクニックまで、現場取材と客観的データに基づいて詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り16万円の適正家賃は管理費込みで5万〜5.3万円が限界値であり、都市部では郊外や築年数への妥協が必須条件となる。
- 要点2:ボーナスなしの環境でも、固定費の徹底的な圧縮と自炊のルーティン化を行えば月1.5万〜2万円の先取り貯金は十分に達成可能。
- 要点3:過度な切り詰めによる精神的摩耗を防ぐため、生活防衛と並行してスキルアップや転職による「額面年収の底上げ」を中長期目標に据えるべきである。
【2026年最新】手取り16万のリアルな生活実態まとめと額面年収の内訳
手取り16万円という金額がどのような労働条件から生まれているのか、まずは額面年収計算シミュレーションを通じてその構造を可視化します。会社から支給される総支給額(額面給与)から、健康保険料、厚生年金保険料、雇用保険料、所得税、住民税が控除された後の金額が「手取り」です。
独身・扶養家族なしの一般的な会社員の場合、手取り16万円を得るための額面月収はおよそ20万3,000円〜21万2,000円前後となります。控除額の内訳は、社会保険料が約3万円、所得税と住民税が合わせて約1万3,000円〜1万5,000円程度差し引かれる計算です。
ここで重要な分岐点となるのが賞与(ボーナス)の有無です。仮に手取り16万ボーナスなしの契約社員や中小企業勤務の場合、額面年収は約245万円から255万円前後にとどまります。一方、夏冬合わせて年間2〜3ヶ月分の賞与が支給される企業であれば、額面年収は290万円から310万円規模に達します。ボーナスの有無は、毎月の生活防衛だけでなく、家電の買い替えや冠婚葬祭といった突発的な大型出費への耐性に直結する極めて重大な要素です。

一人暮らしがきついと感じる決定的な理由|物価高と固定費の重圧
SNSや知恵袋、コミュニティ掲示板には「手取り16万の一人暮らしは地獄」「毎月カツカツで息が詰まる」といった悲痛な叫びが溢れています。当事者がここまで一人暮らしきつい理由として挙げる背景には、単なる数字の多寡にとどまらない構造的な要因が存在します。
最大の要因は、近年の生活必需品やエネルギー価格の高騰です。かつてのように「1食100円台で自炊する」「ワンコインで外食を済ませる」といった選択肢が狭まり、日常の基礎代謝ともいえる生活コストそのものが底上げされています。さらに、友人との交際費、スマートフォンの通信費、季節ごとの衣服代、突然の医療費といった「変動費の波」を吸収するクッションが手取り16万円の枠内にはほとんど残されていません。
行動経済学の観点からも、常に残高不足の恐怖に怯えながら選択を強いられる状況は「認知の帯域幅(メンタル・スラック)」を著しく浪費させることが知られています。日々のスーパーで数十円の差額に頭を抱え、突発的な飲み会の誘いに罪悪感を覚える精神的ストレスこそが、当事者に「きつい」と実感させる本質的な正体です。
【生活費内訳シミュレーション】家賃目安と水道光熱費のリアル
手取り16万円で生活を破綻させないための絶対的な防衛ラインは、固定費の大部分を占める家賃設定にあります。不動産業界で古くから言われる「家賃は手取りの3分の1」という基準を当てはめると、手取り16万家賃目安は約5万3,000円以下(管理費・共益費込み)がデッドラインです。貯金を確実に残したいのであれば、手取りの25%程度にあたる4万2,000円〜4万5,000円に抑えるのが最も安全な設計といえます。
しかし、ここで直面するのが地域ごとの相場ギャップです。不動産情報各社の市場データによると、東京一人暮らし家賃相場は23区内のワンルーム・1Kで平均7万5,000円〜8万8,000円に達しており、都心近郊で適正家賃の物件を見つけることは極めて困難です。そのため、都内に勤務する場合であっても、多摩エリアや千葉・埼玉・神奈川の急行通過駅、あるいは築35年以上の木造アパートやバストイレ同室物件などを積極的に検討せざるを得ません。
総務省の最新家計調査を参考に、水道光熱費平均金額(電気・ガス・水道で約1万1,000円〜1万3,000円)を加味した上で、ライフスタイル別の生活費内訳シミュレーションを比較検証します。
| 項目 | 堅実節約プラン(地方・郊外) | 標準プラン(都市部近郊) | 浪費警戒プラン(家賃高め) |
|---|---|---|---|
| 家賃(共益費込) | 45,000円(適正内) | 53,000円(上限枠) | 65,000円(危険水準) |
| 食費 | 25,000円(自炊中心) | 32,000円(自炊+中食) | 45,000円(外食中心) |
| 水道光熱費 | 10,000円(都市ガス) | 12,500円(プロパン等) | 15,000円(エアコン多用) |
| 通信費(スマホ・回線) | 3,500円(格安SIM単体) | 6,000円(SIM+固定回線) | 11,000円(大手キャリア) |
| 日用品・消耗品 | 4,000円 | 6,000円 | 8,000円 |
| 交際費・娯楽費 | 15,000円 | 20,000円 | 25,000円 |
| 医療・被服・予備費 | 7,500円 | 10,500円 | 10,000円 |
| 毎月の貯金額 | +50,000円(余裕あり) | +20,000円(目標達成) | -19,000円(毎月赤字) |
この数値データが示す通り、家賃が6万円を超えた瞬間に貯金は困難になり、赤字スパイラルへ転落します。反対に、家賃を5万円前後に抑え込みさえすれば、無理のない範囲で月2万円を積み立てる余力が生まれます。

一人暮らし初期費用相場と契約前に知るべき落とし穴
一人暮らしをスタートさせる段階で直面する最初の関門が、まとまった現金支出を伴う初期費用です。不動産仲介の現場実務データによると、一人暮らし初期費用相場は家賃の約4.5倍〜5.5倍が一般的な目安です。
家賃5万円の物件を借りる場合、敷金1ヶ月(5万円)、礼金1ヶ月(5万円)、仲介手数料1ヶ月+税(5万5,000円)、前家賃1ヶ月(5万円)、火災保険料(約1万5,000円)、賃貸保証会社初回保証料(約2万5,000円)が発生し、賃貸契約だけで約24万〜26万円が必要となります。これに加えて引っ越し業者代(3万〜6万円)、最低限の家電・家具購入費用(10万〜15万円)が加わるため、トータルでは40万〜50万円前後の自己資金を用意しておかなければなりません。
ここで注意すべきネットの誤解が「敷金・礼金ゼロ(ゼロゼロ物件)なら格安で住める」という安易な思い込みです。現場取材によると、礼金ゼロ物件の中には、退去時クリーニング費用が相場より数万円高く特約設定されていたり、短期解約違約金(1年以内の解約で家賃1〜2ヶ月分)が厳格に課されているケースが散見されます。契約書に記載された特約事項や保証料の更新頻度を事前に精査しなければ、退去時に手痛い出費を強いられる結果になります。
無理なく月2万円貯金する裏ワザ|食費節約術と自炊・固定費見直し術
読者の最大の関心事である「手取り16万貯金できるか」という命題に対する答えは明白です。支出構造を合理化すれば、毎月2万円(年間24万円)の貯金は確実に達成できます。そのためには、精神力に頼る根性論ではなく、仕組みで解決する節約アプローチが必要です。
「自炊を頑張らない」食費節約術と自炊の仕組み化
多くの単身者が挫折する原因は、「手の込んだ料理を作ろうとして食材を腐らせる」パターンの自炊です。成功するための食費節約術と自炊の鉄則は、メニューの固定化と簡素化に尽きます。
納豆、卵、鶏むね肉、もやし、冷凍うどん、カット野菜といった単価が安定している食材をルーティン化し、平日の自炊工数を徹底的に削減します。週末に炊いた白米を1食分ずつ小分け冷凍し、平日は主菜を焼くだけのオペレーションを構築すれば、食材廃棄ロスはゼロに近づきます。外食やコンビニ弁当を「週1〜2回の息抜き」に限定し、日常の食事基盤を固めるだけで、食費は月2万5,000円〜3万円以内に容易に収まります。
解約と乗り換えを断行する固定費見直し節約方法
一度設定すれば半永久的に効果が持続するのが固定費見直し節約方法です。見直すべき主要項目は以下の通りです。
大手キャリアのスマートフォンを契約している場合、月額7,000円〜9,000円を支払っているケースが少なくありません。これを格安SIMやオンライン専用プランへ移行することで、月額1,500円〜3,000円程度へと圧縮でき、これだけで毎月約5,000円〜6,000円の純利益が生まれます。また、利用頻度の落ちた動画配信や音楽のサブスクリプションを1〜2サービスに絞り込むだけで、毎月2,000円前後の流出を防げます。
貯金を成功させる決定的な裏ワザは、「余ったお金を貯金する」のではなく、給料日の翌日に別口座へ2万円を自動振替する「先取り貯蓄」の徹底です。残った14万円を生活原資として強制的に枠組みを設定することで、残高を気に病む生活から脱却できます。
【プロの結論】手取り16万で一人暮らしに向いている人・慎重になるべき人の判断基準
手取り16万円での単身生活は、個人の性格やライフステージによって評価が真っ二つに分かれます。社会心理学および家計リスク管理の観点から導き出した、明確な判断基準を提示します。
一人暮らしに向いている人の条件
自立への第一歩としてこの環境を活かせるのは、「見栄の消費をきっぱりと捨てられる人」です。他人のSNSや流行に左右されず、郊外の落ち着いた環境や古い物件でも快適に暮らす工夫を楽しめる気質を持っていれば、手取り16万円でも十分に心穏やかな生活を送ることができます。また、実家の人間関係に課題があり、精神的な自立やプライベート空間の確保を最優先したい人にとっても、コスト以上の心理的メリットが得られます。
慎重になるべき・一人暮らしを避けるべき人の条件
一方で、実家からの通勤が可能であるにもかかわらず「なんとなく一人暮らしがしたい」と考えている人は、一度立ち止まるべきです。特に奨学金の返済額が毎月2万円以上ある場合や、リボ払いなどの既存債務を抱えている場合、手取り16万円での一人暮らしは高確率で破綻します。実家に暮らせる猶予があるならば、まずは1〜2年で100万円規模の生活防衛資金を蓄え、自身の市場価値を高めて手取り額を増やす準備を進めるのが極めて賢明な選択です。
【手取り 16 万 一人暮らし】に関するよくある質問(FAQ)
Q1:手取り16万円で車の維持・所有は可能ですか?
A1:極めて困難です。自動車税、車検代、任意保険料、ガソリン代、駐車場代を含めると、軽自動車であっても月平均2万5,000円〜3万5,000円以上の維持費が発生します。家賃と車関連費だけで手取りの半分以上が消滅するため、地方都市で車が不可欠な地域の場合は、家賃が2万円〜3万円台の物件を選ばない限り家計破綻を招きます。
Q2:東京23区内で手取り16万円の一人暮らしは完全に不可能ですか?
A2:不可能なわけではありませんが、大幅な居住性の妥協が前提となります。築40年以上の木造アパート、駅から徒歩15分以上、風呂なし物件、あるいはシャワールーム・トイレ共同のシェアハウスや家具付きカプセルタイプの賃貸を選べば、家賃4万〜5万円台で見つけることも可能です。通勤ストレスと住環境のトレードオフを冷徹に天秤にかける必要があります。
Q3:自炊が一切できず外食やコンビニ頼みになると、生活費はどうなりますか?
A3:食費だけで月5万円〜6万円を突破し、即座に毎月の収支が赤字へ転落します。コンビニでの買い物は単価が高いだけでなく、不要なスイーツや飲料をついで買いするリスクを高めます。完全な自炊が無理でも、ご飯だけは自宅で炊き、スーパーの見切り品惣菜を組み合わせるなどの中食ハイブリッド方式を取り入れる工夫が必須です。
Q4:急な出費に備えてクレジットカードのキャッシングや後払いを使っても問題ありませんか?
A4:絶対に利用してはなりません。年利15〜18%に達する金利手数料は、手取り16万円の脆弱なキャッシュフローを瞬く間に破壊します。突発的な出費に備えるためにも、まずは500円玉貯金でも構わないので、生活費とは完全に切り離した「予備口座」に最低10万円の緊急避難資金を確保することが最優先課題です。
まとめ:将来を見据えた収支バランスと自立へのステップ
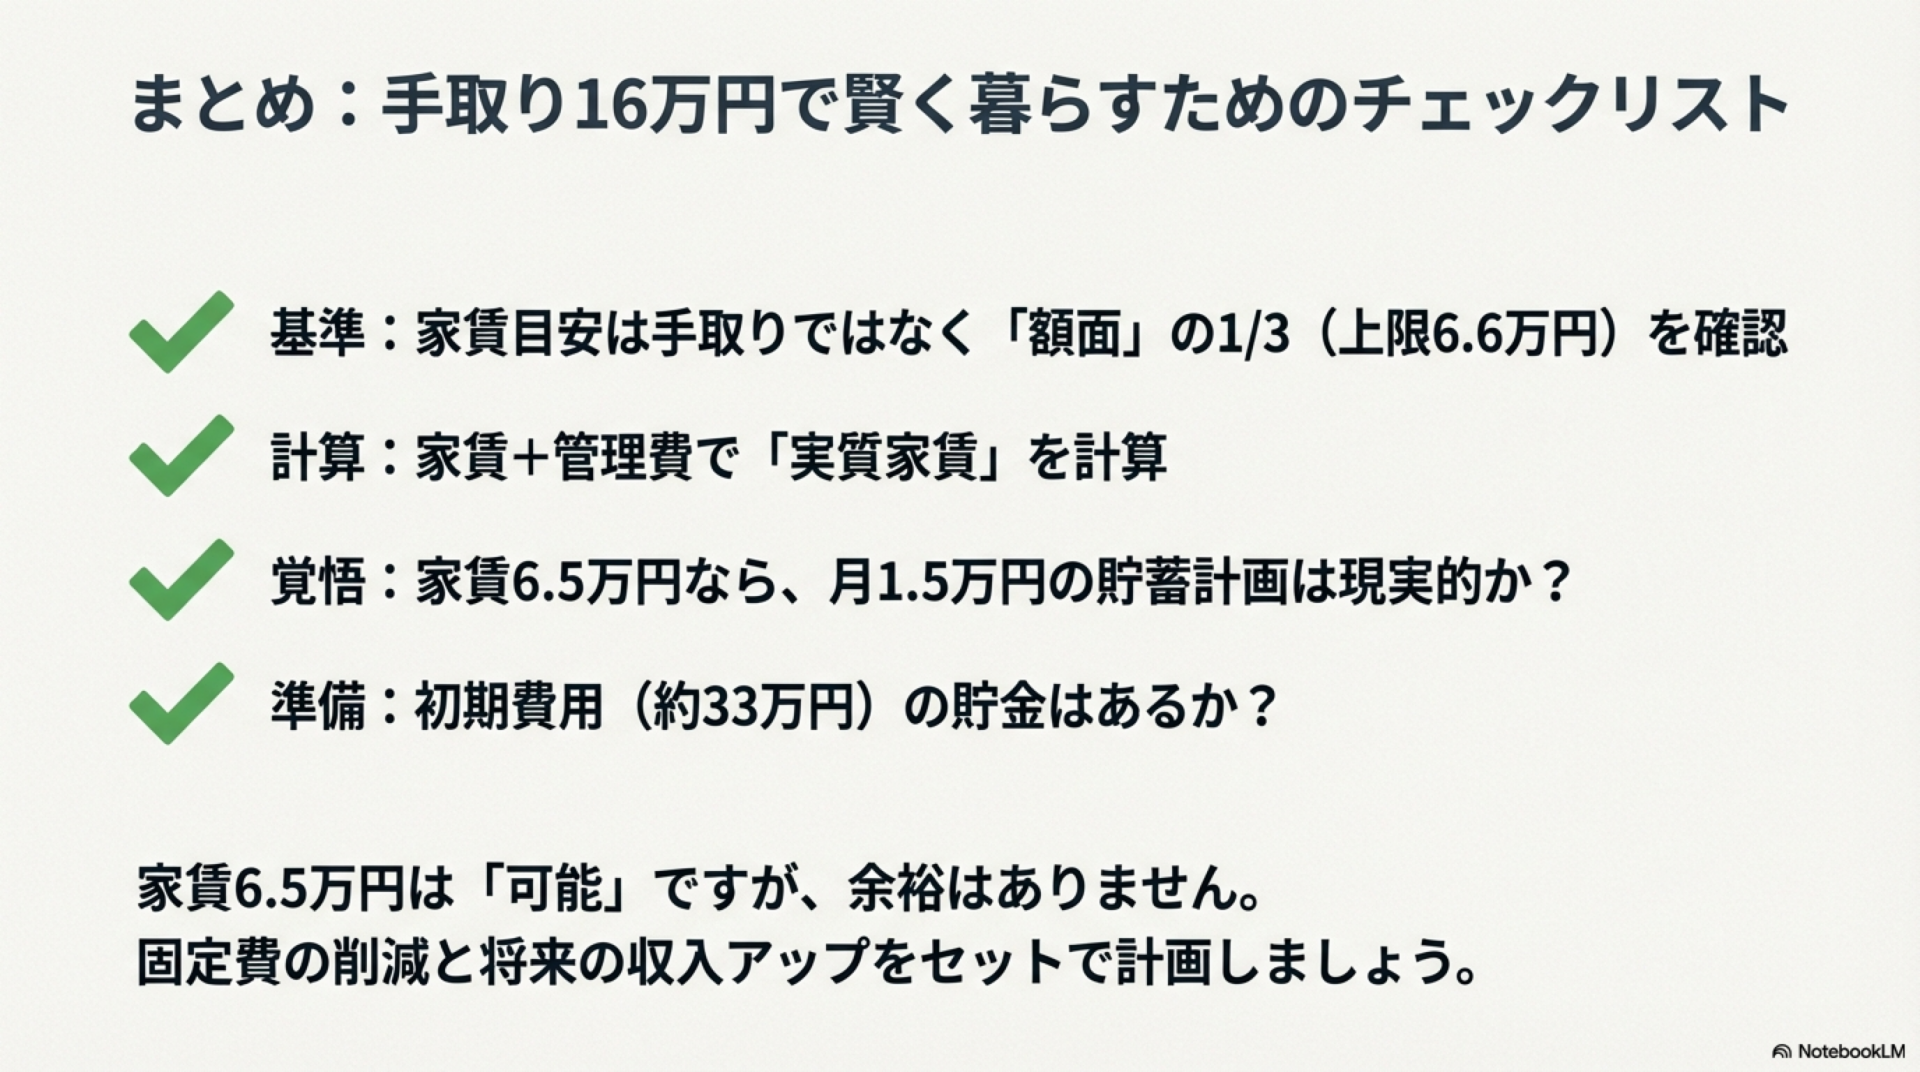
手取り16万円での一人暮らしは、決して贅沢ができる環境ではないものの、適正な家賃選びと固定費の削減、自炊のルーティン化さえ徹底すれば、借金を作ることなく月2万円を堅実に貯金していく生活基盤は確立できます。
ただし、過度な節約生活を何年も続けることは精神的な摩耗を招きます。支出の引き締めによって足元を固めた後は、浮いた時間と気力を資格取得や職能開発に投じ、昇給や条件の良い職場への転職によって「入ってくる手取りそのものを底上げする」中長期のロードマップを描いてください。家計の防衛力と収入アップの攻めの姿勢を両立させることこそが、豊かな自立生活を長期にわたって継続させるための真の処方箋です。 (出典: 手取り 16 万 一人暮らし(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
