財政規律とは?2026年の国債危機と生活崩壊リスクを徹底解剖
日本銀行がマイナス金利政策を終結させ、金利のある世界へと完全に舵を切った今、永田町と霞が関を激震させているのが「国の財政をいかに引き締めるべきか」という根源的な問いです。物価高にあえぐ国民への減税や給付を叫ぶ声が強まる一方で、財務省や市場関係者は国債利払い費の急膨張に危機感を募らせています。
国債発行残高が天文学的な水準に達する中、もしこの規律を無視して野放図な歳出拡大を続ければ、私たちの生活や預貯金には一体どんな危機が直撃するのでしょうか。本稿では、基礎知識から骨太の方針を巡る攻防、対立する経済理論の核心まで、専門記者の視座から多角的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:財政規律とは単なる借金返済のルールではなく、国家が「資源配分」「所得再分配」「経済安定化」の機能を崩壊させずに維持するための防壁である。
- 要点2:金利上昇局面を迎えた2026年、国債発行残高の利払い負担が現実化し、プライマリーバランス(基礎的財政収支)黒字化の是非がかつてない切迫感を持って問われている。
- 要点3:財政破綻の真の脅威は債務不履行(デフォルト)ではなく、歯止めの利かない円安とハイパーインフレによる「国民資産の実質的な収奪」にある。
【財政規律わかりやすく】国家の財布を守る「3つの機能」と基本原則
財政規律という言葉を耳にすると、「国の借金を減らし、家計のように節約すること」と短絡的に捉えられがちです。しかし、公財政の役割は家計簿のやりくりとは決定的に異なります。財政制度の根本は、主権者である国民のために「資源配分機能」「所得再分配機能」「経済の安定化機能」という3つの使命を持続的に果たし続けることにあります。
道路や防衛などの公共サービスを提供する資源配分、累進課税や社会保障で格差を是正する所得再分配、そして不況期に景気を下支えする経済安定化。これらの機能を健全に維持するために、歳出と歳入のバランスを秩序正しく制御する原則こそが財政規律です。
日本における制度的バックボーンは、日本国憲法第83条が規定する「財政立憲主義(国の財政処理は国会の議決に基づく)」と、財政法4条にあります。財政法4条では、戦前の戦時国債乱発が破滅的な軍備拡大と戦後インフレを招いた手痛い教訓から、「国の歳出は公債又は借入金以外の歳入を以て、その財源としなければならない」と定め、原則として国債発行を禁じています。例外として建設国債(同条ただし書)が認められているに過ぎず、現在の恒常的な赤字国債発行は、毎年「特例公債法」を成立させることで無理やり風穴を開けているのが実情です。
なぜ今激論なのか?骨太の方針とプライマリーバランス目標の現在地
長年にわたり、政府の財政健全化目標の金科玉条とされてきたのが、プライマリーバランス(基礎的財政収支)の黒字化です。これは、過去の借金の元利払いを除いた政策的経費が、国債発行に頼らずその年の税収などで賄えているかを示す指標です。
歴代内閣は「経済財政運営と改革の基本方針(骨太の方針)」の中で目標年度を掲げては先送りを繰り返してきました。しかし、2026年最新動向において、この議論は従来とまったく異なる緊張感を帯びています。長らく続いたゼロ金利・マイナス金利環境が完全に消滅し、国債の金利が跳ね上がったためです。
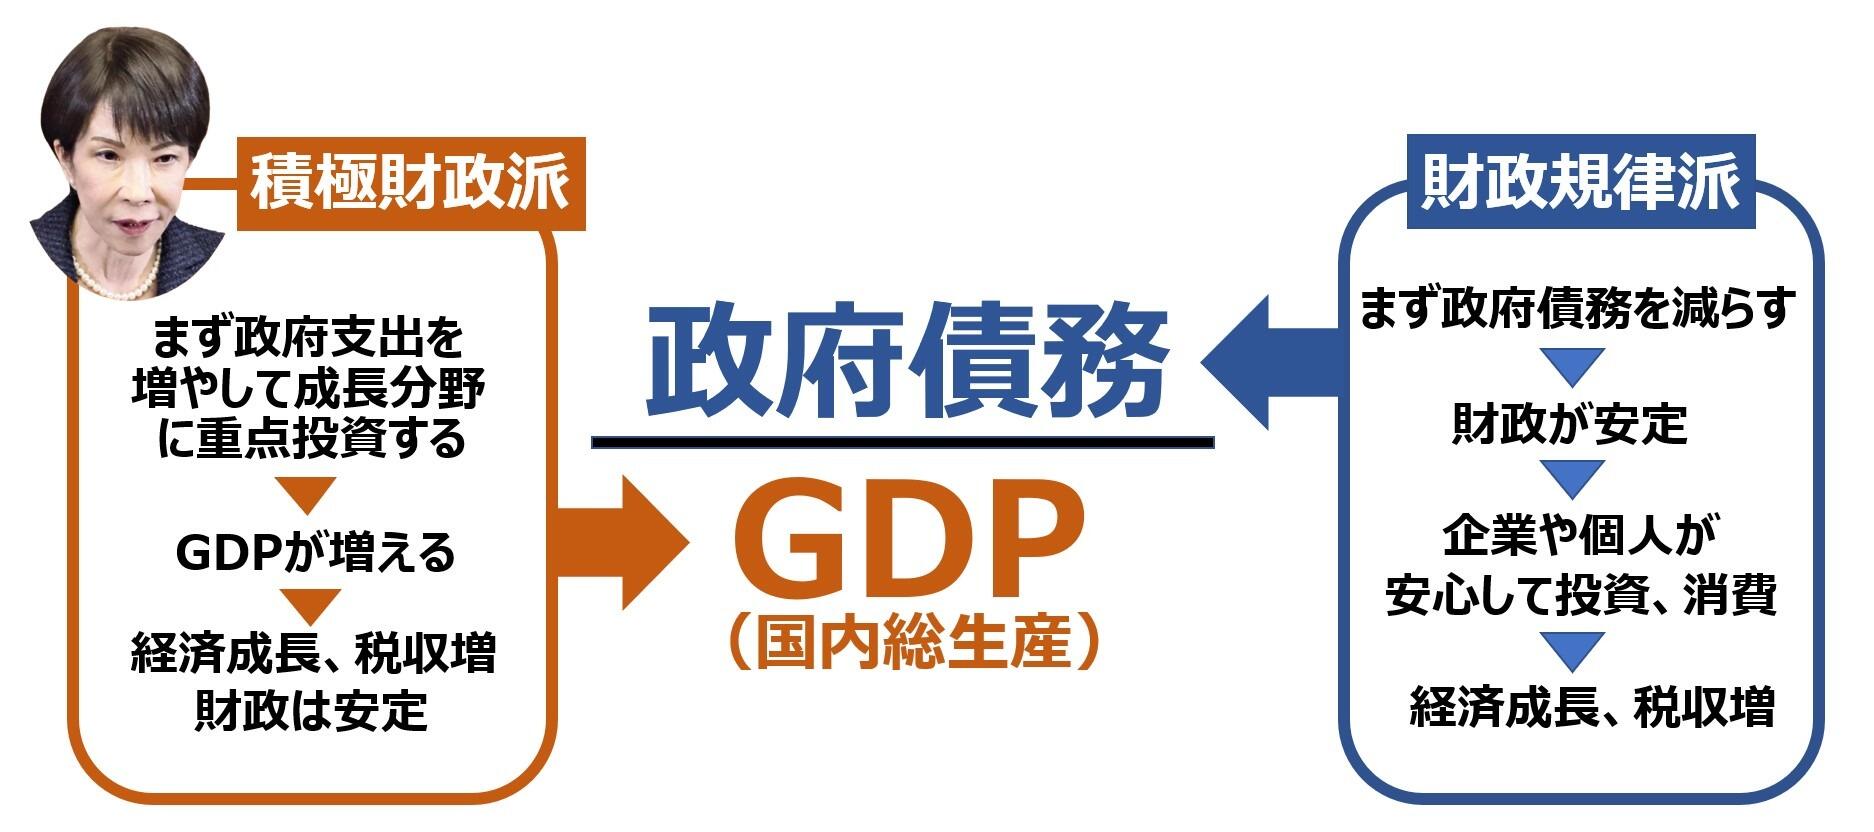
財務省の試算によると、普通国債発行残高が1,100兆円を超える中、想定金利がわずか1%上昇するだけで、数年後の利払い費は数兆円規模で膨らみます。社会保障費の自然増と防衛費の増額が重なる中、プライマリーバランスを無視して国債を増発し続ければ、国家予算の相当部分が過去の借金の利息だけで消え去る計算です。「もはや目標先送りは許されない」とする財政規律派と、「緊縮財政は経済の窒息を招く」と反発する積極財政派の対立は、まさに抜き差しならない臨界点に達しています。
【徹底比較】積極財政派vs財政規律派|激突する国家観と経済データ
政策論争の根底には、経済の捉え方に関する深い思想的断絶が存在します。積極財政派、財政規律派、そして近年SNSを中心に浸透したMMT理論(現代貨幣理論)の主張を構造的に比較整理したのが以下のデータです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 財政規律派 (財務省・主流派経済学) | 国債依存度を下げ、対GDP比債務残高(約250%超)の縮小を目指す | EUマーストリヒト条約基準(債務残高対GDP比60%以下、財政赤字3%以内) | 金利上昇局面における国家財政の信認維持には不可欠だが、過度な歳出削減は足元の内需を冷やすリスクを孕む |
| 積極財政派 (自民党一部議連・野党各派) | デフレ完全脱却まで国債を機動的発行。名目経済成長率(名目GDP)を高めて分母を拡大 | 実質成長率1〜2%の安定確保、賃金上昇率が物価上昇率を継続して上回る水準 | 投資先が生産性向上に直結しないバラマキに堕した場合、ただ借金と利払い負担だけが残る重大な危険性がある |
| MMT理論 (現代貨幣理論派) | 自国通貨建て国債を発行できる政府に財政的破綻はなく、制約要因は「インフレ率」のみとする | インフレターゲット2〜3%を上限とし、超過時は増税や財政緊縮で制御 | 一度火がついたインフレを民主主義国家の政治プロセスで増税により速やかに沈静化できるかは極めて非現実的 |
緊縮財政派は「次世代へのツケ回しを防ぐ道義的責任」を強調し、積極財政派は「成長投資を怠ることによる国力衰退こそ最大のツケ回し」と反論します。双方が掲げる正義の衝突が、国家の進路決定を膠着させています。
【実態検証】「日本は破綻しない」神話の裏側と現場のリアルな声
経済言論界やネット空間では、「日本国債は自国通貨(円)建てであり、日銀が最終的にお札を刷って買い取れるのだから、ギリシャのような財政破綻は100%あり得ない」という論調が広く共有されてきました。報道各社による世論調査でも、現役世代を中心に「将来の増税につながるPB黒字化目標の破棄」を求める声が根強く存在します。
永田町の財政関係者は、オフレコ取材で次のように複雑な表情を浮かべました。「自国通貨建てだからデフォルト(債務不履行)しないというのは事実の半面に過ぎない。市場が国の支払い能力ではなく『通貨そのものの価値』を疑い始めた瞬間、ゲームのルールは根底から覆るのです」
SNSやネット掲示板の生の声に耳を傾けても、分断は鮮明です。「実質賃金が上がらない中で財政規律を振りかざして増税するのは本末転倒だ」という怒りが渦巻く一方で、「スーパーに行くたびに食品や日用品が値上がりしている。これ以上国債を刷って円安が進んだら、一般家庭の生活は立ち行かなくなる」という悲痛な叫びが交錯しています。現場が直面しているのは、抽象的な財政論ではなく、日々の購買力低下という剥き出しの現実です。
一般に知られていない盲点と誤解|ハイパーインフレリスクと財政破綻の真相
財政破綻という言葉には深刻な誤解がつきまとっています。多くの人が想像する破綻とは、政府が「借金を返せなくなりました」と宣言するデフォルトです。しかし、日本の財政破綻の真相はそこにありません。真の危機は、通貨の暴落と制御不能なインフレという形で静かに襲いかかります。
政府が国債をいくらでも発行し、それを中央銀行が引き受け続けるとどうなるでしょうか。市場には円が過剰に溢れ返り、「円という通貨の価値」そのものが急落します。急激な円安は輸入エネルギーや食料品の価格を跳ね上げ、国内の物価を押し上げます。これがハイパーインフレリスクの導火線です。
歴史上、債務の過剰膨張に耐えかねた国家が辿った道は、公約通りの借金返済拒否ではなく、「インフレによって借金の実質価値を紙クズ同然に薄める」ことでした。物価が10倍になれば、国の借金の実質価値は10分の1に激減しますが、同時に国民が銀行に預けている預貯金の価値も10分の1に削り取られます。財政規律を放棄したツケは、増税という分かりやすい形ではなく、「インフレ税」という最も不公平でステルス性の高い形で、すべての国民の懐から強制徴収される仕組みになっています。
【プロの結論】日本経済への影響から見極める「政策支持」の判断基準
経済学者や政策アナリストの知見を結集すると、財政政策の評価は「一律の善悪」ではなく、「国民一人ひとりが置かれた経済的立ち位置とリスク許容度」によって峻別されるべきです。以下の判断基準は、流布する政治的言説に惑わされないための冷徹な羅針盤となります。
【積極財政を肯定的に評価・支持しやすい条件】
- 現役世代で事業を営んでおり、設備投資や事業拡大による売上成長の恩恵を直接受けられる層
- 不動産、株式、金、外貨建て資産など、インフレ時に価値がスライドして上昇する現物・リスク資産を十分に保有している人
- 経済の新陳代謝を信じ、供給能力の拡大に向けた科学技術・インフラ投資への集中配分を監視できる人
【財政規律の維持を厳格に求めるべき条件】
- 年金生活者や固定給所得者など、インフレに合わせた速やかな収入増が見込めない層
- 金融資産の大半を「日本円の銀行預金」や「固定金利の国内生保」として保有している人
- 為替の急変動が死活問題となる輸入依存度の高い生活基盤を持っている人
政策選択とは、誰に痛みを課し、誰に果実を配分するかの政治的決断に他なりません。「積極財政=景気が良くなる魔法」「財政規律=国民を苦しめる悪法」といった二元論的なプロパガンダを脱ぎ捨て、自身のリスクポートフォリオと整合しているかを見極める姿勢が不可欠です。

【財政 規律 と は】に関するよくある質問(FAQ)
Q1:プライマリーバランス(基礎的財政収支)が黒字になると何が変わるのですか?
A1:新たな借金に頼らず、その年の税収等の範囲内で行政サービスを賄えている状態になります。これにより、国債発行残高の急増に歯止めがかかり、国際的な国債市場における日本の信用が維持され、急激な円安や金利急騰のリスクを抑えやすくなります。
Q2:財政法4条で国債発行が禁止されているのに、なぜこれほど残高が増えたのですか?
A2:同法4条は「建設国債」のみを例外として認めていますが、オイルショック以降、社会保障費や景気対策の財源不足を補うため、1年限りの「特例公債法(赤字国債発行法)」を毎年国会で成立させることが常態化してしまったためです。例外が長年繰り返された結果、実質的な歯止めが形骸化しました。
Q3:MMT(現代貨幣理論)が主張する「インフレにならない限り国債は無限に刷れる」は正しいですか?
A3:論理的にはインフレ率が許容範囲内であれば国債発行余力はありますが、現実にはエネルギーや食料の多くを輸入に頼る日本において、通貨価値の下落(円安)を通じたコストプッシュ型のインフレは自国の裁量だけでコントロールできません。また、過熱したインフレを抑えるために政治が迅速な「大増税」を実行することは現実政治的に極めて困難であるため、理論通りの運用は大きなリスクを伴います。
まとめ:2026年以降の日本を生き抜くための財政リテラシー
財政規律を巡る議論は、政治家や経済学者だけの机上の空論ではありません。それは私たちが日々手にする給与の実質価値、預貯金の将来性、そして老後を支える社会保障システムの寿命そのものに直結しています。
金利のある世界へ戻った現在、日本経済は「無利子で国債を発行し放題だった猶予期間」を終えました。規律なきばらまきは通貨の信認を蝕み、過度な緊縮は経済の活力を奪います。極論に惑わされることなく、政府がどこに歳出を投じ、どのように債務の持続可能性を保とうとしているのかを注視する冷徹な視線こそが、私たち自身の生活防衛の第一歩となります。 (出典: 財政 規律 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
