宗教法人の税金は本当にゼロ?非課税の理由と課税される境界線を徹底検証
「神社や寺院は税金を一切払っていない」「宗教法人は坊主丸儲けで優遇されている」といった言説は、SNSやネット掲示板を中心に今なお根強く囁かれています。高級外車に乗る住職や、都心の一等地に巨大なビルを構える教団を目にすれば、一般の納税者が不公平感を抱くのも無理はありません。
しかし、税法上の実態を丹念に紐解くと「宗教法人=すべて無税」という認識は明白な誤解です。宗教法人であっても、条件を満たさなければ法人税が容赦なく課され、住職個人の生活費にはきっちり所得税が課税されています。2026年の法制度および国税当局の最新の運用基準に基づき、宗教法人の課税・非課税を分ける決定的な境界線と優遇措置の構造を詳しく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教本来の活動(お布施・祈祷料・戒名料・お守り授与など)は対価性がないと判断され非課税だが、収益事業は課税対象になる。
- 要点2:住職や神職個人に支払われる給与は「給与所得」として源泉徴収の対象であり、私生活の所得税や住民税は一般人と同じく課税される。
- 要点3:固定資産税が免除されるのは「宗教活動に直接使う境内地・境内建物」に限定され、居住専用の庫裏や有料駐車場には課税される。
【疑問を解明】宗教法人の税金はゼロなのか?お布施や固定資産税が無税の理由
ネット上で頻繁に上がる「宗教法人は税金がゼロなのか」という疑問に対する厳密な答えは、「本来の宗教活動に伴う収入や資産は非課税だが、それ以外の経済活動には課税される」となります。
まず、信者から集まるお布施の税金が無税とされる背景には、税法上の「対価性」の概念が深く関わっています。葬儀や法要で渡されるお布施や戒名料、神社の初穂料は、法要というサービスの購入代金ではなく、宗教活動に対する「喜捨(寄附金)」という位置づけです。国税庁の基本通達においても、対価として支払われる性質のものでない寄附金には法人税が課されない建て前になっています。
憲法上の要請も無視できません。日本国憲法第20条が保障する「信教の自由」と、第89条が定める「公金の支出等の制限(政教分離原則)」により、国家が宗教の内面に介入することは固く禁じられています。もし特定の教義や儀式に税金を課すと、国家が「どの教義が正当で、どの儀式に価値があるか」を査定・選別することになりかねず、信教の自由を侵害するおそれがあるためです。これが宗教法人非課税理由の法的な柱となっています。
また、宗教法人固定資産税についても無条件で免除されるわけではありません。地方税法第348条第2項第3号に基づき、非課税となるのは「宗教法人が専らその本来の用に供する宗教法人法第3条に規定する境内建物及び境内地」に厳格に限定されています。礼拝の場である本堂、社殿、参道などは非課税ですが、住職が私的に居住しているスペースや、外部に貸し出している土地には通常の固定資産税・都市計画税が課されます。
【比較で納得】宗教法人課税ルールの境界線|無税と課税対象の一覧データ
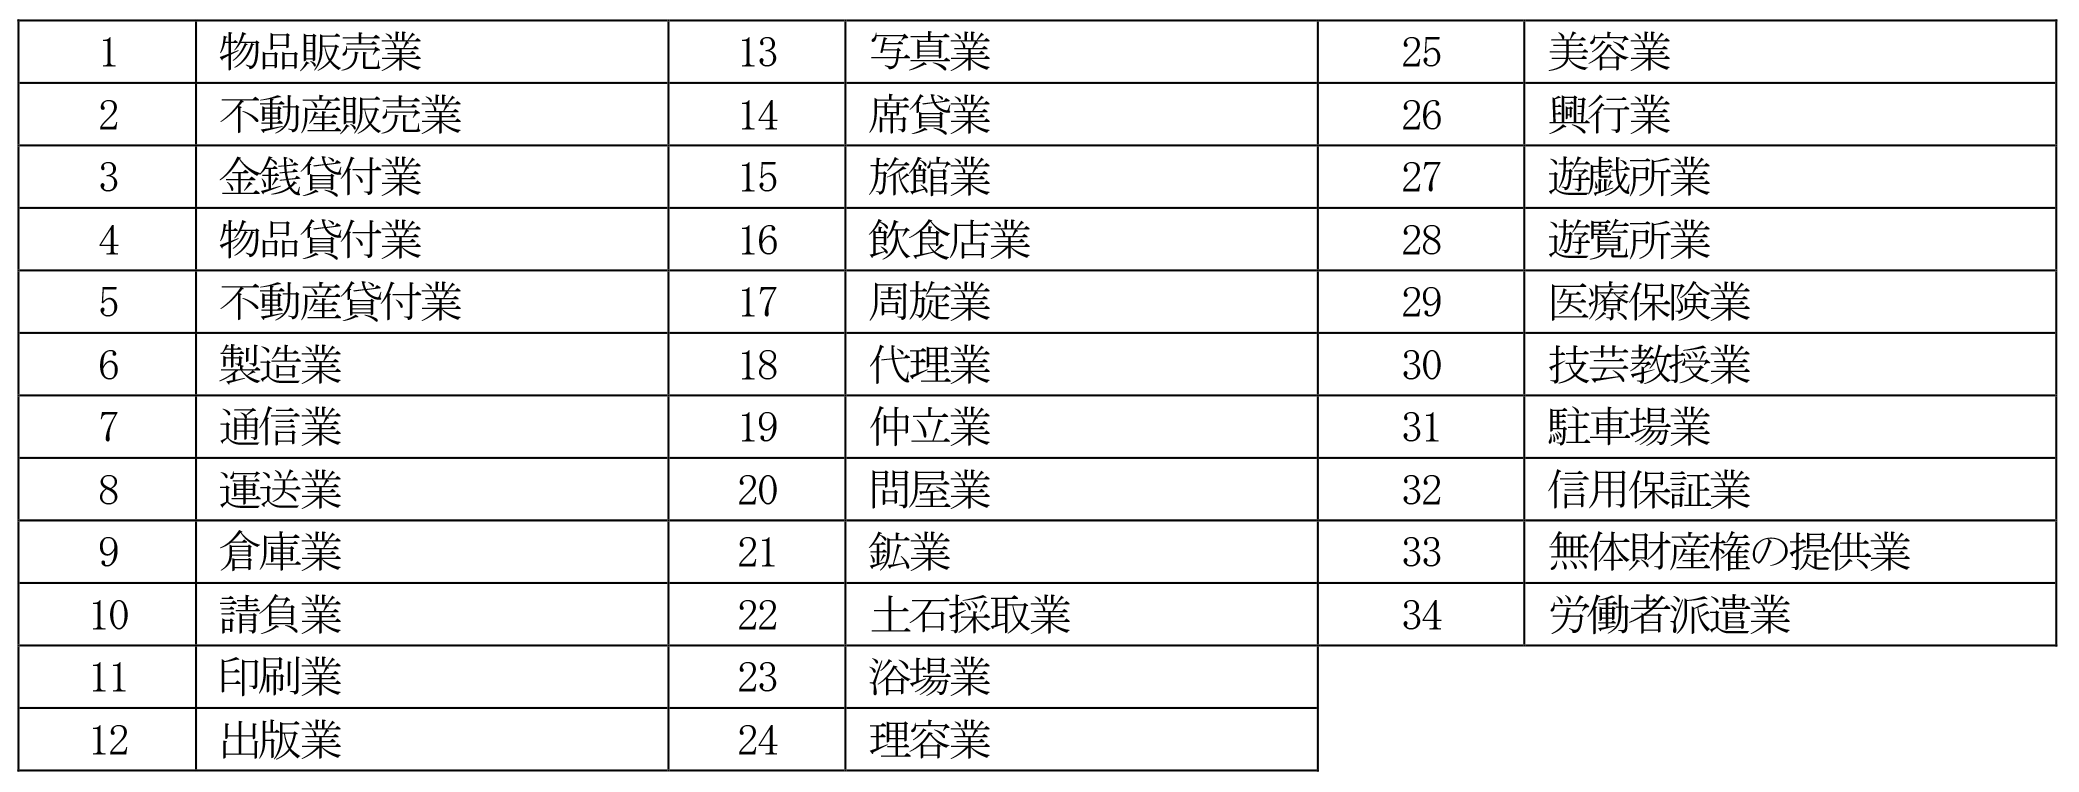
何が無税で、何に課税されるのか。法人税法では、宗教法人が行う事業を「宗教活動(非収益事業)」と「法人税法上の収益事業(政令で定められた34業種)」に峻別しています。実務上の線引きを整理したのが以下の比較データです。
| 事業・行為の区分 | 課税関係・税率(2026年現在) | 該当する具体例 | 編集部の見解・判断基準 |
|---|---|---|---|
| 宗教活動(本来事業) | 非課税(法人税・消費税ともに対象外) | お布施、戒名料、玉串料、おみくじ・お札の授与 | 売買契約ではなく「喜捨・寄附」とみなされるため無税が維持される |
| 収益事業(政令34業種) | 課税対象(軽減税率15%+地方法人税) | コインパーキング、不動産賃貸、グッズ販売、結婚式場運営 | 一般営利企業と同等の市場競争を行うため課税。ただし普通法人(23.2%)より優遇 |
| 境内地・境内建物の保有 | 非課税(地方税法第348条による免除) | 本堂、礼拝堂、社務所、参道、信徒会館 | 専ら本来の宗教目的に供されている実態が必要。用途区分が厳格に審査される |
| 僧侶・職員への給与支給 | 課税対象(個人所得税・住民税が累進課税) | 住職の役員報酬、神職の給与、事務職員の手当 | 宗教法人が源泉徴収義務者となり税務署へ納付。「個人所得」は完全無税ではない |
| 墓地・納骨堂の分譲運営 | 原則として非課税(管理料や使用料) | 永代供養墓、境内墓地の永代使用料、年間護寺会費 | 死者祭祀の一環と判断される。ただし石材店への紹介手数料等は課税対象となる |
このように、宗教法人の法人税は二層構造になっています。普通法人の基本実効税率は約30%前後(国税の基本税率23.2%)であるのに対し、宗教法人が行う収益事業課税対象には軽減税率の15%(年800万円以下の部分、年800万円超は23.2%)が適用されます。優遇は存在するものの、「完全無課税」ではないことが明確にわかります。
「坊主丸儲け」の真相と現場の実態|住職個人の所得と限界寺院の格差
世間で広く知られる「坊主丸儲けの真相」を追究すると、世間のイメージと現場の現実の間には絶望的なまでの乖離が存在します。
第一に、宗教法人の口座にある資金と、代表役員である住職個人の財布は法律上完全に切り離されています。法人の資金を住職が勝手に私生活へ流用すれば、税務調査で「役員賞与の認定」を受け、追徴課税と重加算税を科されます。宗教法人には宗教法人源泉徴収の法的義務が課されており、住職に支払われる給与からは毎月、所得税が差し引かれています。当然、個人名義の自宅や自家用車には固定資産税や自動車税が一般市民と全く同じ税率で課されます。
第二に、寺院経営の実態は極端な二極化が進んでいます。文化庁が公表する「宗教年鑑」等のデータや宗派別の財務調査資料によると、全国に約7万6,000カ寺存在する寺院のうち、年間の宗教活動収入が300万円に満たない寺院が全体の4割以上を占めています。地方の過疎化と少子高齢化、檀家離れの加速により、住職1人では到底生活できず、平日は公務員や会社員、教員として働き、その給与で寺の維持費や建物の修繕積立を補填している「兼業住職」が地方では多数派です。
SNS上などで話題になる「フェラーリに乗る住職」や「豪邸に住む宗教指導者」は、都心部の広大な霊園墓地を抱える大規模寺院や、巨大な信徒数を抱えるごく一握りの教団幹部に限られた特異な事例に過ぎません。現場の多くの宗教者は、文化財指定された伽藍の修繕費や莫大な維持管理費に頭を抱えているのが偽らざる実態です。

一般に知られていない盲点とネットの誤解|「みなし寄付金控除」と収益事業
宗教法人の税務において、一般に最も知られておらず、かつ税理士や税務署の折衝で焦点となるのがみなし寄付金控除の存在です。
宗教法人がマンション経営や駐車場といった収益事業を行って得た利益を、本来の宗教活動(本堂の改修工事や祭祀の運営など)のために支出した場合、税法上はその支出を「寄附金」とみなして損金(経費)に算入することが認められています。
控除限度額は「収益事業の所得金額の20%」または「年200万円」のいずれか多い金額までです。例えば、アパート経営で年間1,000万円の利益が出た場合、最大200万円を宗教本来の活動へ繰り入れることで所得を800万円に圧縮し、法人税を大幅に軽減できます。これが、一般企業からは「不公平な抜け穴」と批判を浴びやすい宗教法人優遇措置の真相の一角です。
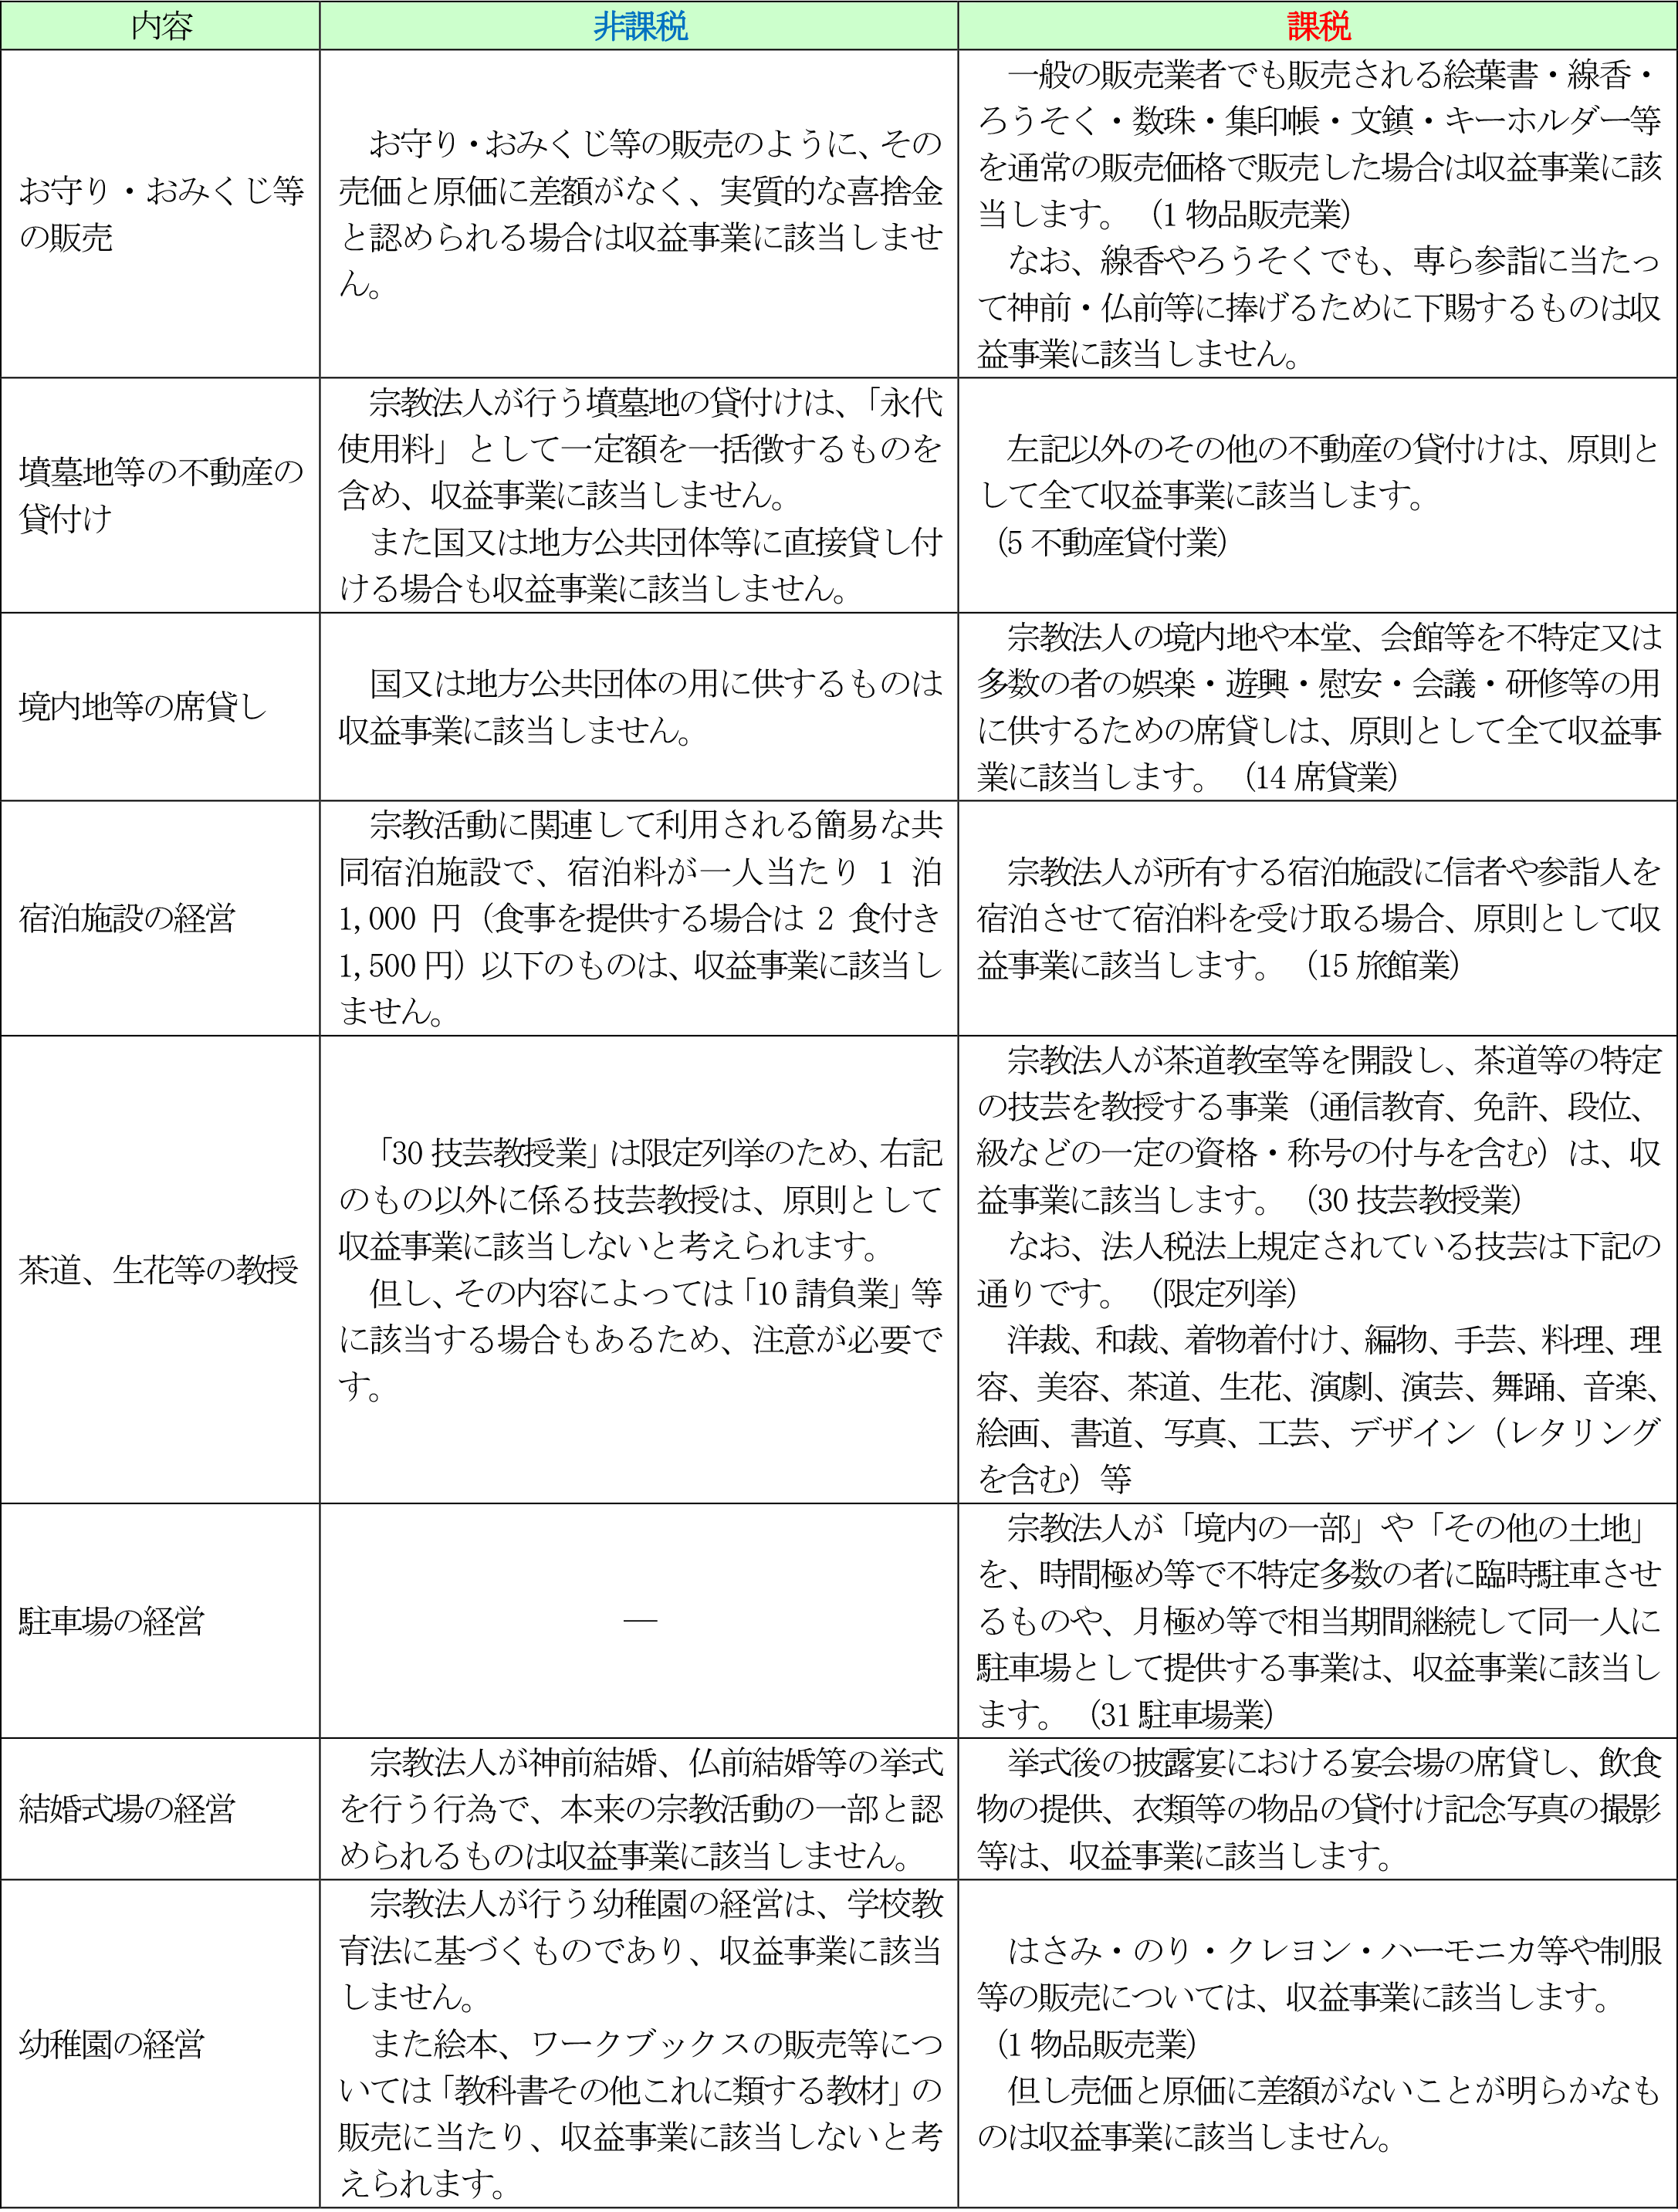
さらに、実務でトラブルが多発するのが「境内地での物品販売」の線引きです。国税庁の通達では以下のような厳格な基準が定められています。
- お守り・お札・おみくじ:販売価格と製造原価に著しい開きがあっても、祈祷や宗教的信念が込められた「授与品」と解釈され、売買ではなく寄附の受納とみなされ非課税。
- 絵はがき・キーホルダー・線香・ガイドブック:通常の物品販売業に該当し、利益目的の商業取引とみなされ課税対象。
- 茶店・宿坊・駐車場:相場通りの料金を徴収し、一般観光客に広く開放している場合は、飲食店業・旅館業・駐車場業として法人税および消費税の課税対象。
近年では「御朱印ブーム」に伴い、限定御朱印に凝った装飾を施して数千円で授与するケースが急増しました。これについても、実質的に商業的なキャラクターグッズの転売と同視できるような行き過ぎた事例に対しては、国税局が個別調査で「物品販売業」と認定し追徴課税を行う事例が報告されています。
【2026年宗教法人税金最新情報】税制改正動向と社会構造から見る今後のリスク
2026年現在、宗教法人を取り巻く税務環境は過去数十年間で最も厳しい監視下に置かれています。
背景にあるのが、後継者難に陥った「休眠宗教法人」の売買問題です。宗教法人格を買い取り、非課税枠やみなし寄付金控除を悪用してマネーロンダリングを行ったり、ラブホテルや風俗店を経営して脱税を図ったりする反社会的勢力・悪質ブローカーの暗躍が社会問題化しました。これを受け、文化庁および国税庁は2026年宗教法人税金最新情報として、不活動宗教法人の解散命令請求や、買収された法人の税務調査をかつてない厳格さで強化しています。
また、国会や各種審議会で議論が続く宗教法人税制改正動向においては、インボイス制度の導入以降、免税事業者としての宗教法人に対する世論の風当たりが一段と強まりました。事業者向けに駐車場を貸し出している寺院や、外部企業から広告看板の設置料を受け取っている寺院では、消費税の納税義務化が浸透しています。
【プロの結論】健全な法人運営と承継を見極める判断基準
宗教法人という制度は、日本の歴史的建造物や地域コミュニティを維持するための「社会インフラ防衛の知恵」として設計されてきました。しかし、税優遇の傘に甘え、会計の不透明性を放置することは現代社会において致命的なリスクを招きます。
【信頼できる健全な宗教法人の特徴】
法人の収支計算書や財産目録を責任役員会・総代会で定期的に開示し、宗教活動会計と収益事業会計を明確に帳簿上で分離している法人。税理士の関与のもと、源泉所得税の適正処理を徹底している組織は、税務調査でも適正と評価されます。
【関与を避けるべき・警戒すべきリスク組織】
代表役員が個人の私腹を肥やす目的で不透明な不動産投資やコンサルティング契約を結んでいる法人や、実態のない法人格の売買話を持ちかけてくる仲介業者です。これらは国税庁の重点調査対象となっており、追徴課税にとどまらず法人格の取り消しに直面するリスクが極めて高くなっています。
【宗教 法人 税金】に関するよくある質問(FAQ)
Q1:住職の給料や個人の財産にも税金はかからないのですか?
A1:いいえ、住職個人には一般の給与所得者と全く同じように所得税や住民税が課税されます。宗教法人が支払う役員報酬・給与は、法人が源泉徴収を行って税務署に納付します。個人名義の車や預貯金、住居についても相続税や固定資産税が通常通り課されます。
Q2:寺院が運営する納骨堂や永代供養墓の収入には税金がかかりますか?
A2:原則として課税されません。遺体の埋葬や祭祀の主催は宗教法人の本来事業とみなされるため、永代使用料や供養料は非課税です。ただし、民間開発業者に名義だけを貸してマージンを受け取る「名義貸し」の形態をとっている場合は、不動産業や斡旋業と認定されて法人税が課されるリスクがあります。
Q3:休眠している宗教法人を買い取って節税会社にする手法は通用しますか?
A3:現代の税務行政では通用せず、極めて危険です。文化庁による不活動宗教法人の実態把握が進んでおり、事業実態のない宗教法人を利用した租税回避行為に対しては、国税当局が厳格な税務調査を実施しています。不法行為と判断されれば、法人格の剥奪や重加算税の賦課対象となります。
まとめ:公平性と伝統維持の狭間で問われる宗教法人の情報開示
「宗教法人は税金を一切払わない」という噂は、制度の一面のみを切り取った誤解に過ぎません。本来の宗教儀礼に対する非課税措置は、憲法が保障する信教の自由を守り、営利目的ではない文化的遺産を後世に伝えるための合理的な枠組みです。一方で、営利目的の事業には法人税が課され、住職個人の生活費には所得税が厳しく適用されています。
少子高齢化によって伝統的な檀家制度が揺らぐ中、今後は宗教法人側にも適正な会計処理と社会に対する透明性の確保がより一層求められます。制度の意図と課税の境界線を正しく理解することが、偏見に基づかない健全な議論の第一歩となります。 (出典: 宗教 法人 税金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
