子供の扶養控除はどう変わる?2026年税制改正と手取りの真実
子育て世帯の家計を直撃する税制と社会保障のルールが、いま大きな過渡期を迎えています。児童手当の支給期間延長や所得制限の撤廃が進む一方、水面下で進められてきた高校生世代の扶養控除見直しや、いわゆる「年収の壁」の再設計をめぐり、現場の保護者からは「実質的な増税ではないか」「結局、手取りは増えるのか減るのか」といった切実な声が噴出しています。
税制改正の大綱や各省庁の公表資料を精査すると、表面的な給付の拡充の裏に、世帯年収や子供の年齢に応じた複雑な損得の分岐点が隠されていることが浮き彫りになってきました。本稿では、制度変更の決定的なポイントから、高校生・大学生のいる世帯の手取りシミュレーション、共働き世帯における扶養の選択基準まで、迷いやすい実務知識を網羅して解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年税制改正の焦点となる高校生の扶養控除縮小は、児童手当拡充(月1万円給付)とのバーターであり、世帯年収によって手取りの増減が分かれます。
- 要点2:「103万円の壁見直し」議論に伴い、アルバイトをする子供の扶養控除年収上限は従来の枠組みから実質的に引き上げられ、就労調整の基準が大きく変化しています。
- 要点3:共働き世帯では「所得が高い親の扶養に入れる」原則を軸にしつつ、会社の家族手当や住民税の非課税限度額を踏まえた総合的な判断が不可欠です。
【2026年税制改正最新動向】子供の扶養控除と児童手当の決定的な変化
現在進行形で進む税制改革において、子育て世帯が最も注視すべきなのが児童手当と扶養控除の改正がもたらす連動性です。政府は少子化対策の一環として児童手当の支給対象を高校生年代(18歳の年度末まで)へ延長し、所得制限を撤廃しました。しかし、その財源確保と税制の整合性を図る名目で議論されてきたのが、16〜18歳を対象とする高校生扶養控除縮小です。
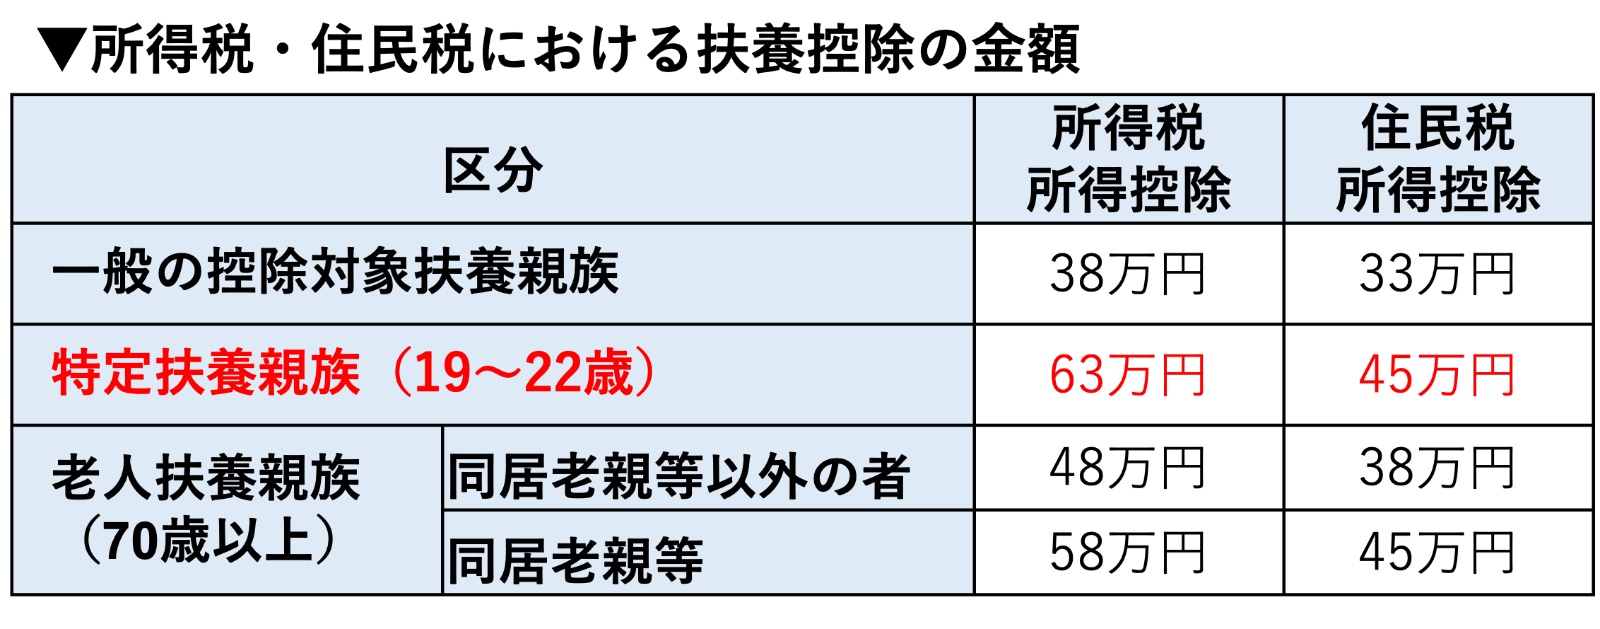
現行の所得税法において、16歳以上19歳未満の扶養親族がいる場合、所得税で38万円、住民税で33万円の一般扶養控除が親の所得から差し引かれています。税制調査会等の議論では、この控除額を所得税で25万円、住民税で12万円程度へと圧縮する案が軸となってきました。給付(児童手当)を手厚くする代わりに税制上の優遇(控除)を削るという構造です。
財務省や総務省の試算資料を読み解くと、児童手当として年12万円(月1万円)が給付されるため、低所得〜中間所得層ではトータルの手取りが増加する設計とされています。しかし、税率の高い高所得層においては、控除縮小による増税額が年間12万円の手当額を上回り、実質的な「子育て増税」に転じる逆転現象が指摘されています。子育て支援を掲げながら高所得世帯の負担を重くする手法に対しては、子育て世帯の当事者団体からも強い懸念が表明されています。
【手取りシミュレーション】高校生扶養控除縮小と児童手当で結局どうなる?
報道各社の世論調査やSNS上の議論でも「手取りが減るのではないか」という不安が根強く渦巻いています。実際のところ、家計の手取りにはどのような変化が生じるのでしょうか。年収別の増減バランスを可視化したのが以下のデータ比較です。
| 世帯主の年収目安 | 児童手当の新規給付額(年額) | 扶養控除縮小に伴う増税額(概算) | 家計全体の実質手取り変動 |
|---|---|---|---|
| 年収 500万円(税率:所得税10%・住民税10%) | +120,000円(月1万円) | 約 -34,000円 | 約 +86,000円(実質プラス) |
| 年収 800万円(税率:所得税20%・住民税10%) | +120,000円(月1万円) | 約 -47,000円 | 約 +73,000円(実質プラス) |
| 年収 1,200万円(税率:所得税33%・住民税10%) | +120,000円(月1万円) | 約 -64,000円 | 約 +56,000円(プラス幅縮小) |
| 年収 1,500万円超(最高税率帯の世帯) | +120,000円(月1万円) | 約 -85,000円〜-100,000円超 | 実質手取り増はわずか(地域手当等でマイナスの懸念も) |
試算値が示す通り、一般的な年収500万〜800万円台の世帯であれば、控除縮小による負担増を児童手当の新規受給分が上回るため、年間で約7万〜8万円前後の手取りプラスとなります。「高校生扶養控除の縮小=全世帯で手取り減」というネット上の言説は一面的な誤解であり、中間層にとっては児童手当の支給延長による恩恵のほうが大きいのが実態です。
ただし、注意すべきは自治体独自の所得制限や高校無償化(就学支援金)の判定基準です。税額控除前の所得基準で判定される制度があるため、控除額が圧縮された結果、別の支援枠から外れてしまう「隠れ負担増」のリスクには警戒を払う必要があります。
【大学生・アルバイト】特定扶養親族と103万円の壁見直しによる子供の扶養控除年収上限
子供が19〜22歳に達すると、大学進学や教育費の負担増を配慮して控除額が手厚くなる特定扶養親族大学生の枠組みが適用されます。所得税控除は63万円、住民税控除は45万円と非常に大きく、親の節税効果は年間10万〜20万円規模に達します。
ここで保護者を最も悩ませてきたのが、いわゆる103万円の壁見直しをめぐる子供のアルバイト収入の管理です。従来の基準では、子供の年間給与収入が103万円(給与所得控除55万円+基礎控除48万円=合計所得48万円)を超えた瞬間、親はこの特定扶養控除を全額喪失し、親の所得税・住民税が突如として跳ね上がるという「働き控え」の温床になっていました。
しかし、近年の税制改正論議や令和8年度を見据えた見直しにより、給与所得控除や基礎控除の引き上げが段階的に議論された結果、子供の扶養控除年収上限の実質的な引き上げが進められています。税理士法人や給与計算現場の最新データによると、扶養親族の所得要件緩和に伴い、一般的な給与収入のみであれば136万円以下、19〜22歳の特定親族枠においては段階的な調整措置(特定親族特別控除等)により159万円程度まで親の扶養から外れずに就労できる仕組みの導入が進んでいます。
ただし、税金の壁だけでなく「社会保険の壁(130万円の壁、あるいは従業員数に応じた106万円の壁)」が存在する点には細心の注意が必要です。税金上は親の扶養にとどまれても、子供自身の労働時間が週20時間を超え、月額賃金が要件を満たすと子供自身が社会保険に加入しなければならず、親の健康保険の扶養から外れるケースがあります。子供がアルバイトに励む際は、「税制上の扶養」と「社会保険の扶養」を明確に切り分けて管理しなければなりません。
【実態検証】共働き家庭は子供の扶養をどちらに入れるべきか?損得のリアル
共働き世帯が多数派となった現代において、夫婦の間で必ず浮上するのが「共働き子供の扶養どちらが得か」という実務的な疑問です。知恵袋や子育てコミュニティでも連日質問が寄せられるテーマですが、税理士やFPの現場判断は極めて明快です。
基本ルールとして、所得税の限界税率が高いほう(原則として年収が高いほうの親)の扶養に入れるのが最も節税効果が高くなります。所得税は超過累進課税を採用しているため、同じ38万円(あるいは63万円)の控除を適用する場合、税率10%の親が受けるよりも、税率20%や23%の親が受けたほうが、差し引かれる税金の絶対額が大きくなるためです。
しかし、形式的な税金計算だけで決めてしまうと、思わぬ損を被る落とし穴が2点存在します。
第1に、勤務先が支給する家族手当・扶養手当の支給要件です。大手企業を中心に、月額1万〜2万円の手当を支給する条件として「自社の健康保険の扶養に入っていること」や「税法上の扶養親族としていること」を義務付けている会社が少なくありません。税金面で年間2万円得をしようと高年収側の親に子供を入れた結果、もう一方の親の会社から支給される年間15万円の家族手当を失ってしまっては本末転倒です。
第2に、自治体が提供する認可保育園の保育料や学童保育の利用料算定です。これらは父母合算の市町村民税所得割額で算定されるケースが大半ですが、一部の自治体サービスでは「主たる生計維持者」の課税額で階層判定が行われる場合があります。給与明細の手当規定と自治体の独自ルールを事前に照合することが、失敗を防ぐ鉄則です。
一般に知られていない盲点とネットの誤解|16歳未満扶養控除と住民税非課税限度額
税務相談の現場で極めて誤解が多いのが「0歳から15歳までの子供」に関する扱いです。旧民主党政権下での子ども手当創設に伴い、16歳未満扶養控除は所得税・住民税ともに廃止されました。このため、ネット上では「中学生以下の子供は税金の書類に書いても意味がない」と誤認している保護者が後を絶ちません。しかし、これは明確な誤りです。
年末調整や確定申告において、16歳未満の子供を申告書に記載することには極めて重要な実利があります。それが住民税非課税限度額子供の算定ロジックです。地方税法上、均等割や所得割が非課税となる合計所得金額の判定基準には、扶養親族の「人数」が直接掛け合わされます。
例えば、東京23区等の1級地において、単身者の住民税非課税ラインは合計所得45万円(給与年収100万円)程度ですが、扶養親族が2人(妻と16歳未満の子供1人など)いる世帯の場合、非課税限度額は以下の計算式で跳ね上がります。
35万円 ×(同一生計配偶者 + 扶養親族数 + 1)+ 10万円 + 21万円 = 136万円(給与年収ベースで約255万円前後)
申告書から16歳未満の子供の氏名を漏らしてしまうと、この判定人数にカウントされず、本来であれば住民税非課税世帯として受けられるはずの行政給付、給食費の無償化、高校生等奨学給付金などのセーフティネットから脱落してしまう危険性があるのです。「控除額がゼロだから書かなくていい」という油断は、家計にとって致命的な不利益をもたらします。

【年末調整】控除対象扶養親族申告書の正しい書き方と損しない申請手順
毎年秋から冬にかけて勤務先から提出を求められる「給与所得者の扶養控除等(異動)申告書」において、子供の記載ミスは後を絶ちません。正確な年末調整子供の扶養控除書き方を押さえておくことは、過大徴収を防ぎ、確実な還付を受けるための必須スキルです。
記入の際、最も混同しやすいのが「申告書の欄の使い分け」です。以下のステップに沿って整理してください。
ステップ1:子供の生年月日から「その年12月31日時点の年齢」を確認する
扶養判定の基準日は、申告書を提出する日ではなく「その年の12月31日時点」の満年齢です。早生まれの子供(1月1日〜4月1日生まれ)であっても、学年ではなく厳密な生年月日で判定されます。
ステップ2:年齢別の専用ブロックに記入する
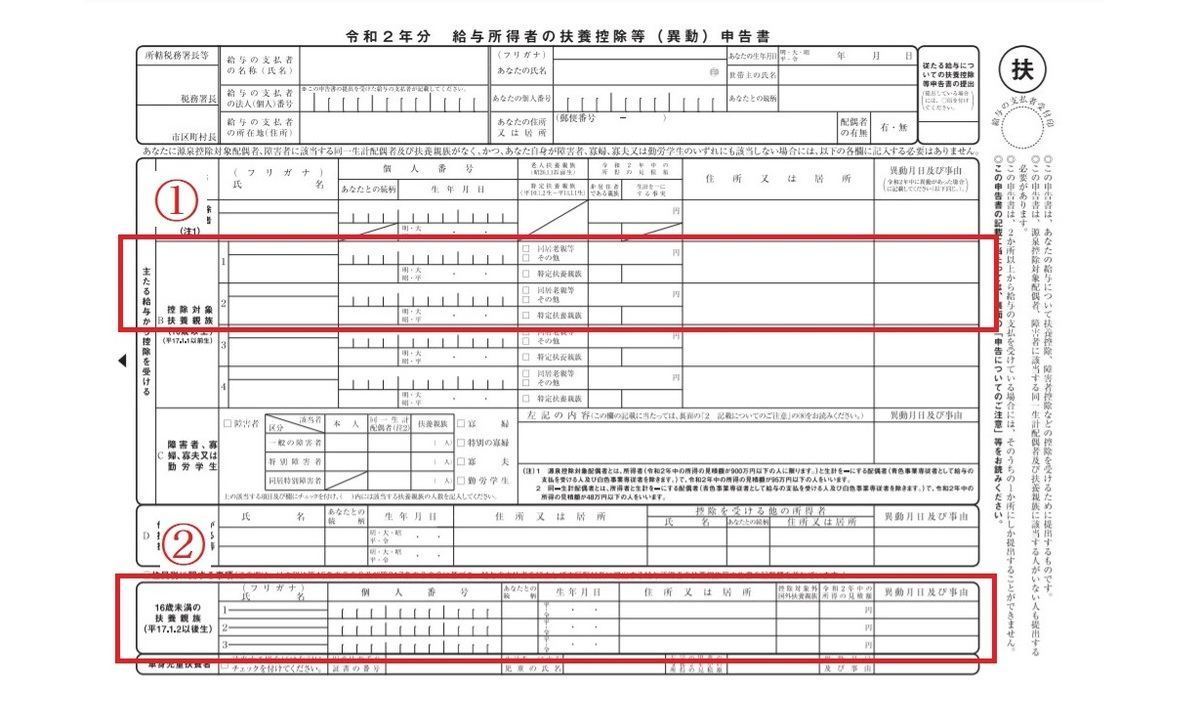
・16歳以上の子供(高校生・大学生など):申告書表面の「主たる給与から控除を受ける控除対象扶養親族」の欄に記入します。19歳以上23歳未満の場合は、「特定扶養親族」のチェックボックスに忘れずにチェックを入れます。
・16歳未満の子供(中学生以下):表面の主欄ではなく、最下段に設けられている「住民税に関する事項」の中の「16歳未満の扶養親族」の欄に氏名、マイナンバー、生年月日を記入します。
ステップ3:子供の見積もり所得金額を精査する
子供がアルバイトをしている場合、年間の見込み給与収入から給与所得控除を差し引いた「合計所得金額」を記入します。給与収入そのものを所得欄に書き込んでしまい、会社の担当部署から突き返されるトラブルが多発しているため、収入と所得の区別を徹底してください。
【プロの結論】税制改革が浮き彫りにする「家族依存」の限界と自立の境界線
近年の税制改正の変遷を家族社会学の視点から俯瞰すると、ひとつの明確な潮流が浮かび上がります。それは、従来の日本型社会を支えてきた「一家の大黒柱が配偶者と子供をまとめて扶養し、税制がそれを強力に保護する」という世帯単位のセーフティネットから、個人をベースとした制度設計への構造転換です。
大学生世代の「年収の壁」緩和や高校生の控除縮小と児童手当への一本化は、親の懐事情に子供の教育機会が過度に左右されるリスクを是正しようとする動きとも解釈できます。しかしその過程で生じる過渡期の制度摩擦は、保護者に高度な情報リテラシーと自己防衛を要求しています。
親子関係における心理的バウンダリー(境界線)の観点からも、子供が高校・大学と進学する過程で、「親の扶養に入っていることによる金銭的メリット」と「子供自身が社会に出て自立した収入を得る経験」のバランスをオープンに話し合う契機と捉えるべきです。制度の変更点に一喜一憂するだけでなく、家庭内の経済的ルールを透明化し、子供自身に税や社会保険の仕組みを理解させることが、長い目で見れば最も確実な生活防衛へとつながります。
【子供の扶養控除】に関するよくある質問(FAQ)
Q1:16歳未満の子供は年末調整で扶養控除の対象になりますか?
A1:所得税や住民税の金銭的な控除対象(控除額の発生)にはなりません。しかし、申告書の「住民税に関する事項」に記載することで、住民税の非課税限度額を判定する扶養人数としてカウントされます。自治体の各種公的支援や行政サービスの負担軽減を受けるための重要要件となるため、必ず記載してください。
Q2:高校生の子供の扶養控除が縮小されると、手取りは減ってしまいますか?
A2:一般的な中間所得層(世帯主年収500万〜800万円台など)であれば、高校生年代まで延長された児童手当(年12万円)が新規に給付されるため、控除縮小による増税分を差し引いても年間7万〜8万円程度の手取り増となります。ただし、最高税率が適用される超高所得世帯では手取りが目減りする場合があります。
Q3:大学生の子供がアルバイトで年収いくらまで稼いでも親の扶養から外れませんか?
A3:令和8年度に向けた見直しにより、税法上の所得要件が緩和され、給与収入のみであれば136万円以下(特定扶養特別控除等を踏まえると159万円程度)まで親の扶養控除の枠組みにとどまることが可能になりつつあります。ただし、子供本人の労働時間が週20時間を超えて勤務先の社会保険に加入する場合などは、健康保険の扶養から外れる点に留意が必要です。
Q4:夫婦共働きの場合、子供は夫と妻のどちらの扶養に入れるのがお得ですか?
A4:原則として、課税所得が多く適用される税率が高い親の扶養に入れたほうが、控除による減税額が大きくなり有利です。ただし、勤務先から支給される「扶養手当・家族手当」の支給条件や、健康保険組合独自の福利厚生を比較し、手当を含めた世帯全体の純手取りで判断することが推奨されます。
まとめ:今後の税制動向を見据えた家計防衛と賢い選択
子育て世帯に関わる税制改正は、児童手当の拡充という目に見えやすいプラス要素の陰で、扶養控除の圧縮や年収要件の再編といった構造変化が同時進行しています。「手取りが増えるのか減るのか」という問いに対する答えは、一律ではなく各家庭の所得水準や子供の年齢構成、働き方によって異なります。
不透明な情報や根拠のない噂に惑わされることなく、正確な公式発表と法改正のスケジュールを追跡することが肝要です。年末調整の書類一枚をとっても、記載の有無が数年後の行政支援や家計収支に小さくないインパクトを及ぼします。制度の仕組みを冷静に見極め、自身の家庭にとって最も合理的な選択肢を積み重ねていく姿勢が求められています。 (出典: 扶養 控除 子供(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
